
《硅光子市场及技术趋势-2026版》
2026-11-06 21:59:52 来源:麦姆斯咨询 评论:0 点击:
当前,硅光子技术正加速成为AI数据中心光通信的重要方向。市场调研机构Yole预测硅光子及集成光路(PIC)芯片市场规模预计将从2025年的11亿美元增长至2026年的38亿美元,并于2031年达到约166亿美元。
Silicon Photonics 2026
硅光子技术成为AI数据中心的主流光通信平台
随着人工智能(AI)集群(如上万颗GPU协同训练)规模扩大,传统铜线在长距离、高速传输下信号衰减严重、发热量大,“光进铜退”已成行业共识。当前,硅光子技术正加速成为AI数据中心光通信的重要方向。市场调研机构Yole预测硅光子及集成光路(PIC)芯片市场规模预计将从2025年的11亿美元增长至2026年的38亿美元,并于2031年达到约166亿美元。基于硅光子技术的以太网(Ethernet)和InfiniBand模组市场规模将从2025年的84亿美元增长至2026年的280亿美元;而这仅仅是个开始——预计到2031年,该市场规模将达到745亿美元,复合年增长率(CAGR)为44%。此外,SOI晶圆(按300毫米晶圆折算)的需求也将以66%的复合年增长率持续增长至2031年,并且未来仍有进一步增长空间。
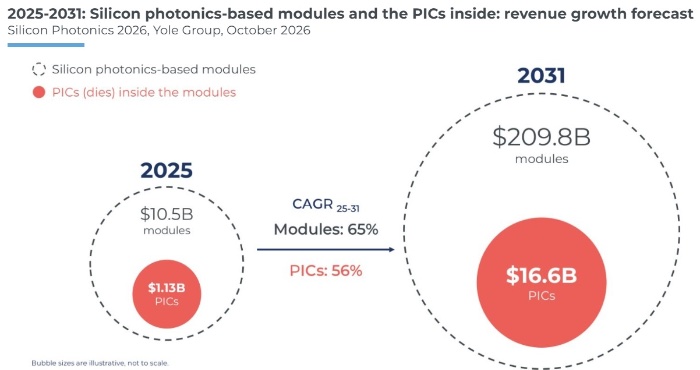
2025~2031年硅光子及集成光路(PIC)模组市场预测
大中华区在共封装光学产业链中处于领先地位
在共封装光学(CPO)代工领域,台积电(TSMC)的COUPE技术处于领先地位,格罗方德(GlobalFoundries)、高塔半导体(Tower)、意法半导体(ST)和英特尔(Intel)则在争夺其余市场份额。共封装光学产业链中约70%至80%的物理环节涉及中国台湾和中国大陆。其中,设计与系统端位于北美;光模块的规模化生产集中在大中华区(代表企业包括中际旭创、新易盛、光迅科技);基板与研发则主要分布在欧洲。目前,领先的光模块厂商正自主设计PIC并构建光引擎,同时积极向近封装光学(NPO)和XPO等技术方向演进。SOI晶圆的供应并非瓶颈,真正的制约因素在于晶圆厂产能和激光器供应。
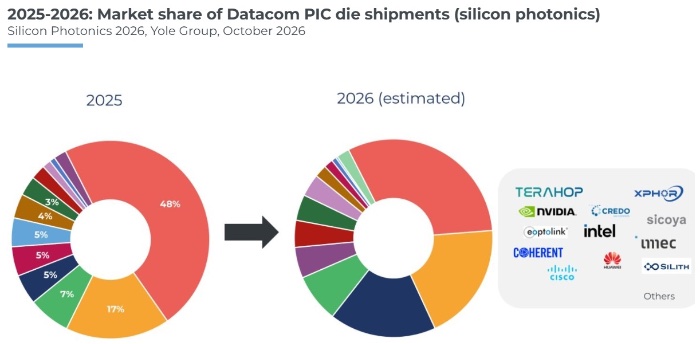
2025~2026年数据通信PIC芯片厂商市场份额(按照出货量计算)
目前单通道速率为200G,2027年起将提升至400G;PIC正向多材料体系演进
1.6T OSFP于2026年进入量产阶段。硅光子技术在DR8和2×FR4光模块设计中的采用率已超过70%,成为IM-DD(强度调制-直接检测)技术路线的默认选择,而不再只是EML(电吸收调制激光器)方案的替代选项。硅基马赫-曾德尔调制器(MZM)已实现200G/lane(单通道200G)的传输能力,而微环调制器(Micro-ring Modulator)则成为英伟达(NVIDIA)和博通(Broadcom)在共封装光学方案中采用的调制器技术。
面向400G/lane的下一代技术竞争正在展开。在400G/lane传输速率下(预计2027年推出1.6T DR4,2028~2029年推出3.2T OSFP-XD),薄膜铌酸锂(TFLN)、差分驱动EML以及键合于硅基平台上的磷化铟(InP)电吸收调制器(EAM)有望成为主要技术路线。相比之下,钛酸钡(BTO)和聚合物调制材料仍受可靠性验证的制约,预计要到2028年及以后才有望实现规模化应用。
交换机侧共封装光学方案已进入量产阶段,实际运行数据正在逐步消除市场对其可靠性的主要顾虑。相关产品包括Broadcom Tomahawk 6-Davisson、NVIDIA Quantum-X和Spectrum-X Photonics,均采用基于台积电COUPE平台的共封装光学技术。其中,Meta公布的单器件累计运行5000万小时且未发生链路抖动(Flap-free)的现场数据,正在为共封装光学方案的可靠性提供有力佐证,逐步消除市场对其长期稳定性的主要疑虑。
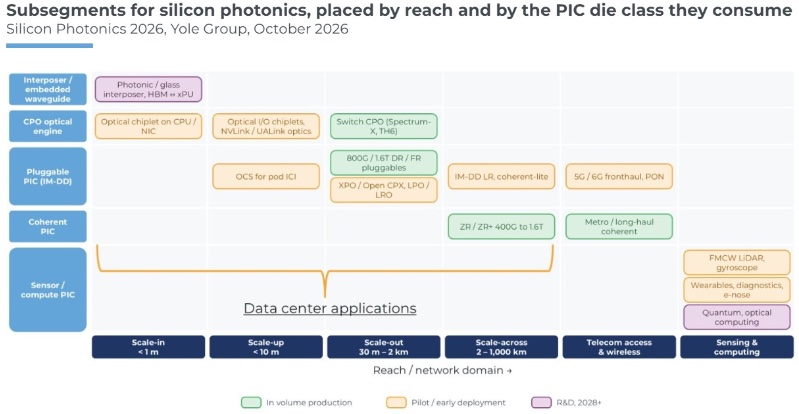
硅光子技术的应用分类
“Scale-up(纵向扩展)”是共封装光学更具潜力的市场方向,但其规模化应用将在稍后到来。预计2027年将开展光互连NVLink和UALink技术试验;从2028年开始,随着Rubin Ultra和Trainium 4级别系统的推出,面向Scale-up架构的共封装光学将逐步进入规模化部署阶段。到2030年前后,光子中介层(Photonic Interposer)有望进一步发展,推动光互连技术向更高集成度的先进封装方向演进。
如果您希望购买《硅光子市场及技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
相关热词搜索:硅光子
上一篇:《量子计算市场与技术趋势-2026版》
下一篇:最后一页