
《3D成像与传感市场及技术趋势-2026版》
2026-11-06 17:22:32 来源:麦姆斯咨询 评论:0 点击:
下一波3D成像与传感市场增长浪潮源于导航和机器人应用领域。用于高级驾驶辅助系统(ADAS)的车载激光雷达、自主移动机器人、人形机器人以及各种无人机,正使“深度感知”成为物理人工智能(Physical AI)的核心构建要素,并推动市场向更高价值的AI感知产品转型。
3D Imaging and Sensing 2026
导航与机器人技术将3D成像与传感发展推向新高度
据麦姆斯咨询介绍,当前,消费与移动应用领域依然是3D成像与传感市场的核心支柱,例如苹果iPhone系列智能手机中广泛应用了前置人脸识别(Face ID)、后置激光雷达(LiDAR)以及dToF多区域测距传感器;与此同时,3D成像与传感的应用领域正在超越智能手机,以消费级无人机、智能门锁和机器人为代表的新兴领域也带来了新的市场增量。
延伸阅读:《苹果iPhone 17智能手机Face ID人脸识别模组分析》
市场调研机构Yole认为,下一波3D成像与传感市场增长浪潮源于导航和机器人应用领域。用于高级驾驶辅助系统(ADAS)的车载激光雷达、自主移动机器人、人形机器人以及各种无人机,正使“深度感知”成为物理人工智能(Physical AI)的核心构建要素,并推动市场向更高价值的AI感知产品转型。
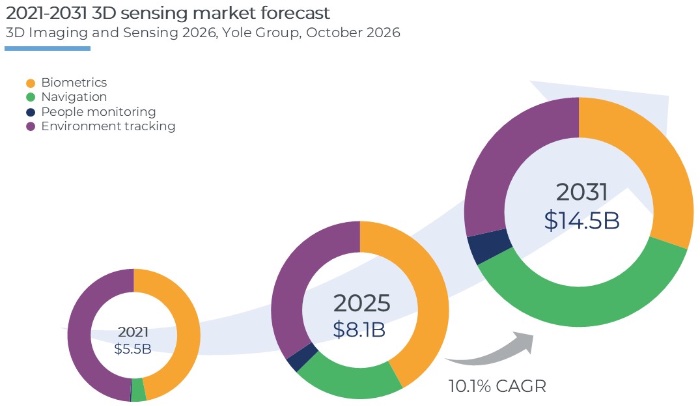
2021~2031年3D成像与传感市场预测
本报告提供了2021年至2031年3D成像与传感模组市场预测(涵盖出货量与营收),并按市场、应用和技术维度提供细分数据,覆盖了消费与移动、汽车与出行、工业,以及国防与航空航天等应用领域。
消费级市场高度集中,工业级市场正经历整合
在消费级3D摄像头模组供应链中,少数几家模组制造商占据主导地位,主要服务于苹果(Apple)及安卓(Android)阵营的原始设备制造商(OEM);与此同时,中国供应商的市场份额正持续增长。在传感器层面,由几家垂直整合制造商(IDM)引领市场;而人脸识别(Face ID)架构的任何变革,都可能引发供应商格局的重塑。
工业级3D传感模组市场则呈现出高度分散的态势。深耕机器视觉领域的传统厂商正面临来自机器人和激光雷达企业的竞争;此外,物理AI的快速发展正掀起新一轮的并购浪潮。在汽车领域,中国激光雷达制造商目前已在乘用车市场占据领先地位。
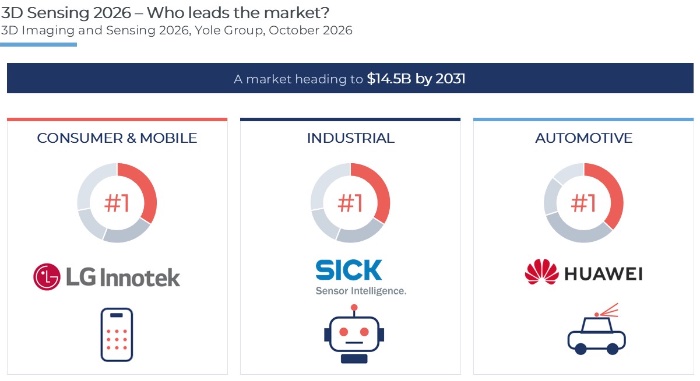
3D成像与传感市场领导者
本报告深入分析了3D成像与传感模组、传感器及发射器层面的市场份额,梳理了各细分市场的供应链,并探讨了LG Innotek、索尼(Sony)、意法半导体(STMicroelectronics)、Ouster、禾赛科技及速腾聚创等关键企业的战略布局。
各层面创新正在加速:堆叠式SPAD传感器、超构表面、屏下3D摄像头技术
得益于汽车和机器人领域的激光雷达应用,以及智能手机中的低成本dToF测距传感器普及,飞行时间(ToF)技术已成为主流的3D传感技术。结构光技术依然是人脸识别领域的标杆,而立体视觉技术则在无人机和机器人导航中发挥着关键作用。
各层面创新正在加速发展:具备更小像素尺寸和片上计算能力的3D堆叠背照式SPAD传感器、RGB与深度信息融合技术、光学超构表面,以及屏下3D摄像头技术。
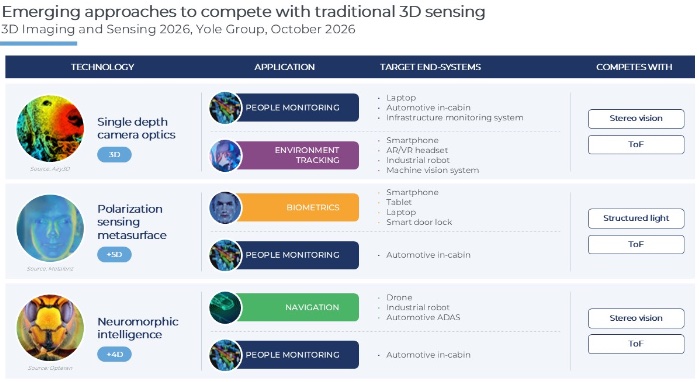
新兴的3D传感技术
本报告探讨了SPAD传感器堆叠技术与像素尺寸发展、垂直腔面发射激光器(VCSEL)发射源技术、激光雷达架构,以及偏振传感和类脑(神经形态)传感等新兴技术路径。
如果您希望购买《3D成像与传感市场及技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《面向移动应用的雷达技术与市场-2026版》
下一篇:最后一页