
《中国大陆半导体产业现状-2026版》
2026-09-13 21:42:22 来源:麦姆斯咨询 评论:0 点击:
如今,中国大陆正稳步迈向半导体芯片制造自主,不过在尖端技术领域确立领导地位仍需长期努力。近期在生成式AI半导体强劲增长的推动下,中国大陆半导体芯片产业于2026年跨越了关键门槛,占据了全球约10%的市场份额。
Mainland of China Semiconductor Industry 2026
中国大陆芯片产业建设加速
自2001年加入世贸组织(WTO)以来,中国大陆电子产品组装业的迅猛发展超过了其芯片制造能力,导致到2019年时,中国大陆半导体进口需求已跃居全球首位。在此期间,美国发起了旨在遏制中国崛起的贸易战(包括针对华为的禁令和出口限制措施),但这实际上反而加速了中国大陆芯片产业的发展进程。
如今,中国大陆正稳步迈向半导体芯片制造自主,不过在尖端技术领域确立领导地位仍需长期努力。近期在生成式AI半导体强劲增长的推动下,中国大陆半导体芯片产业于2026年跨越了关键门槛,占据了全球约10%的市场份额。
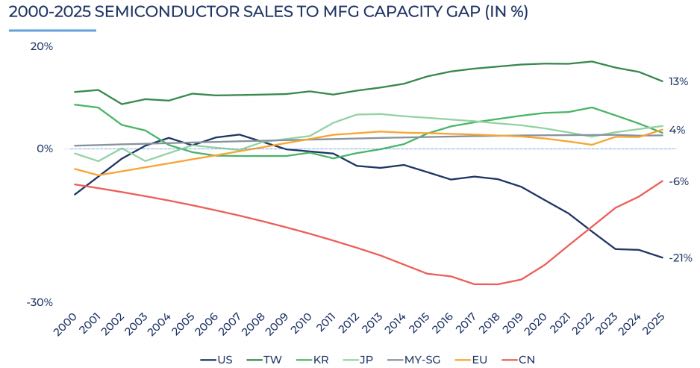
2000~2025年各个国家或地区半导体销售与制造产能之间的缺口
中国大陆芯片生态系统正向全球化产业结构靠拢
中国大陆推动半导体芯片自主可控的进程已不再局限于单一领域,而是呈现出全面推进的态势。开放式晶圆代工(Open Foundry)与封装测试(OSAT)等活跃的细分环节发挥着关键支撑作用,涵盖了从存储芯片(DRAM与NAND)到逻辑芯片与处理器、功率与模拟芯片、光电器件,以及MEMS与传感器等全方位领域。关键不在于某个细分市场的增长占据主导地位,而在于各环节同步协同发展——这有力证明了中国大陆正在构建一个均衡的半导体价值链,而这正是实现真正自主可控的结构性前提。
2025年最显著的变化在于增长呈现出集中化而非分散化的特征,每个类别均由几家“国家级领军企业”引领:海思(HiSilicon)、长江存储(YMTC)和长鑫存储(CXMT)在计算与存储芯片领域占据核心地位;中芯国际(SMIC)与华虹(Hua Hong)巩固了开放式晶圆代工领域的格局;北方华创(Naura)与上海微电子(SMEE)则在半导体制造设备领域处于领先地位。各细分领域正围绕明确的领军企业形成合力,而非陷入碎片化竞争——这种模式呼应了中国台湾和韩国当年如何通过培育具有强大竞争力的领军企业,从而确立稳固半导体产业地位的历程。
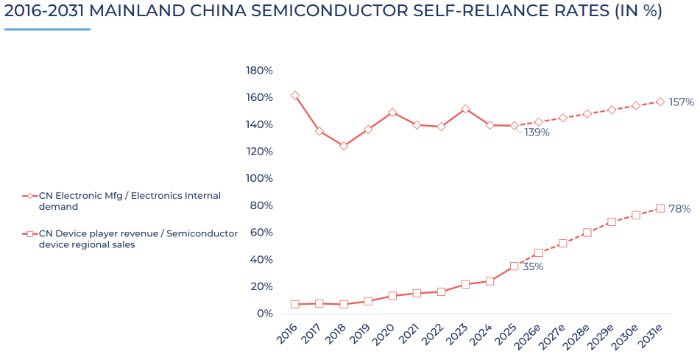
2016~2031年中国大陆半导体自给率
中国大陆半导体技术正迎来转折点
目前,中国大陆半导体技术正全方位迎来转折点,这并非源于单一的技术突破。在存储领域,长鑫存储于2026年上市的重磅消息,标志着其DRAM业务已从单纯的追赶阶段迈向真正的规模化发展;与此同时,长江存储的3D NAND技术正被行业领军企业纳入自身的技术战略之中——这标志着其角色已从“挑战者”转变为“创新标杆”。这种3D架构——此前已成为CMOS图像传感器领域的行业基准,如今又在3D NAND领域确立了地位——正向处理器逻辑芯片领域延伸:3D堆叠架构有望实现媲美2纳米级工艺节点的晶体管密度,并且无需依赖中国目前无法获取的尖端光刻设备;对于那些被切断先进代工渠道的企业(如华为)而言,这提供了一条切实可行的技术路径。
功率与模拟芯片领域则由另一股动力驱动:中国大陆对电力电子器件的巨大需求正吸引着产能与投资向本土集聚。光电器件、MEMS与传感器领域作为中国半导体产业最早崭露头角的板块,如今依然在全球市场中发挥着持久而稳健的作用,尽管其发展态势相对低调。
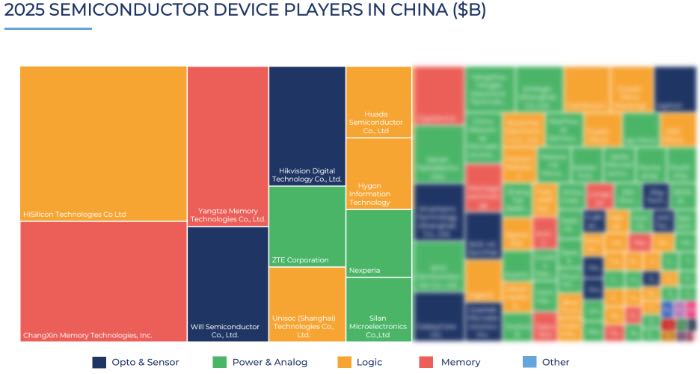
2025年中国半导体芯片厂商及其规模(样刊模糊化)
如果您希望购买《中国大陆半导体产业现状-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
相关热词搜索:半导体
上一篇:《糖尿病管理技术及市场-2026版》
下一篇:最后一页