
《电源管理IC市场与技术趋势-2026版》
2026-10-02 17:07:31 来源:麦姆斯咨询 评论:0 点击:
受人工智能(AI)与数据中心建设的推动,电源管理IC市场将在2031年达到600亿美元以上,2025~2031年期间的复合年增长率(CAGR)为10%。
Power Management IC 2026
2025年电源管理IC市场:人工智能引领复苏,机器人领域蓄势待发
2025年,电源管理IC(PMIC)市场规模突破300亿美元,成功走出2023年的低谷;Yole Group预测,受人工智能(AI)与数据中心建设的推动,电源管理IC市场将在2031年达到600亿美元以上,2025~2031年期间的复合年增长率(CAGR)为10%;其中,通信与基础设施领域的增长最为迅速。机器人领域虽能延续这一增长态势,但并非主要驱动力;目前尚无专为人形机器人设计的电源管理IC,预计相关市场的第二波增长浪潮将在3至5年内到来。
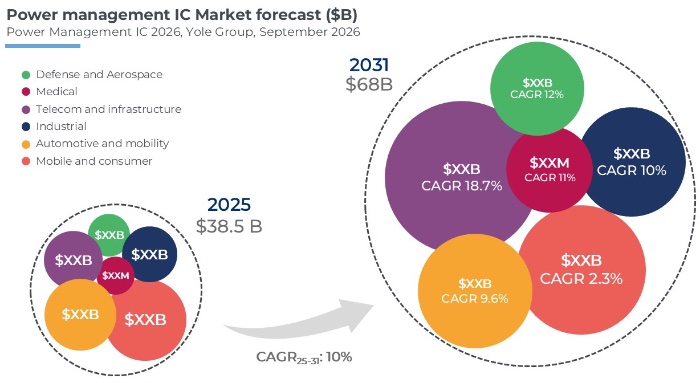
2025~2031年电源管理IC市场预测
消费电子与移动设备市场规模依然庞大,但已进入成熟期(CAGR为2.3%),其增长动力已从设备出货量转向功耗需求(受5G、端侧AI及双电池配置驱动),同时AI引发的存储芯片短缺(同比增长200%)也给物料清单(BOM)成本带来了压力。在汽车领域,尽管价格竞争激烈,中国在新能源汽车(xEV)渗透率方面仍领先于欧美,而欧洲则出于能源安全考量加速推进相关布局;从400V向800V架构的转型,使单车模拟前端(AFE)的价值量大致翻了一番。AI与数据中心是关键的结构性驱动因素:GPU机架功率已从约40kW升至250kW,并正向600kW至1MW迈进,迫使电源设计周期缩短至以年为单位进行迭代。
2025年电源管理IC供应链:老牌巨头与新晋厂商并存
模拟IC设计仍需深厚的技术积淀,这使得电源管理IC市场高度集中于传统领军企业:德州仪器(TI)占据主导地位,亚德诺半导体(ADI)、英飞凌(Infineon)和意法半导体(ST)紧随其后,而芯源系统(MPS)和瑞萨(Renesas)则凭借在数据中心领域的早期布局实现了最快增长。中国厂商正在栅极驱动器(Gate Driver)、DrMOS和电池管理IC(BMIC)等领域加速追赶。随着台积电(TSMC)和三星(Samsung)将产能从低利润的BCD工艺转向存储芯片和先进封装,BCD产能面临结构性短缺;这种供应紧张始于8英寸晶圆,并随着固定价格合同的到期而加剧,2025-2026年的重新定价已推动PMIC平均售价(ASP)上涨10%至20%。
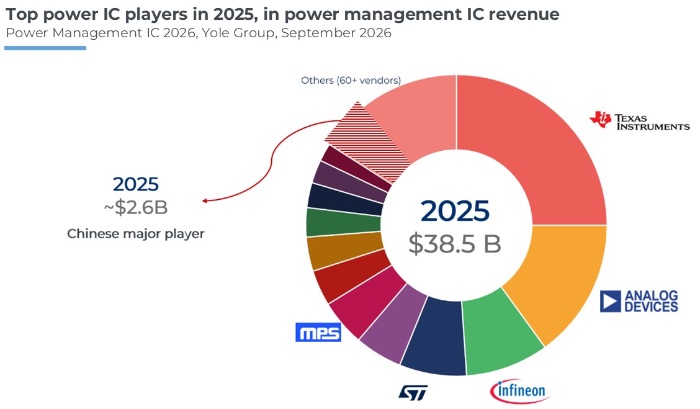
2025年电源管理IC厂商的市场份额
AI与数据中心电源业务的周期已转变为与GPU代际更新同步的年度循环,打破了以往数年一轮的常规节奏。地缘政治割裂(例如俄乌、伊朗-以色列-美国局势)已成常态,这对数据中心和机器人产业链的影响尤为显著。IDM厂商正采取本土化应对策略:德州仪器计划关闭位于Sherman的150mm(6英寸)晶圆产线(2026年),同时扩大Sherman和Lehi工厂的300mm(12英寸)晶圆产能;英飞凌则启用了位于德累斯顿(Dresden)的智能功率半导体晶圆厂。
电源管理IC技术选择、器件、隔离和集成面临多重压力
BCD仍然是主要的电源管理IC平台。SOI晶圆产线扩展用于xEV栅极驱动器(600V-1200V),12英寸晶圆产线则用于功率器件,这与AI数据中心推动的90nm/55nm工艺迁移趋势相符,但是180nm工艺仍然占据主导地位,因为效率提升主要来自工艺和器件优化,而非单纯的尺寸缩微。随着开关频率的提高,LDMOS接近物理极限(导通电阻、损耗、Qrr、Qg);高边MOSFET需要低Qg/Qgd,低边MOSFET需要超低导通电阻,这就需要自适应优化。随着DrMOS将驱动器、开关和温度/电流传感功能集成到单颗IC芯片中,提高了功率密度,集成度也随着应用而提高;集成EIS的电池管理IC可实现实时电池安全监控,这至关重要,因为中国GB 38031-2025标准(2026年7月生效)将热失控后2小时内不得发生起火/爆炸的标准提高到了新的水平。在分立元件方面,深沟槽电容器相比分立式MLCC电容器,提高了抗噪性能并缩小了尺寸。封装和散热设计现在是首要考虑因素,而可靠性则在下游环节。
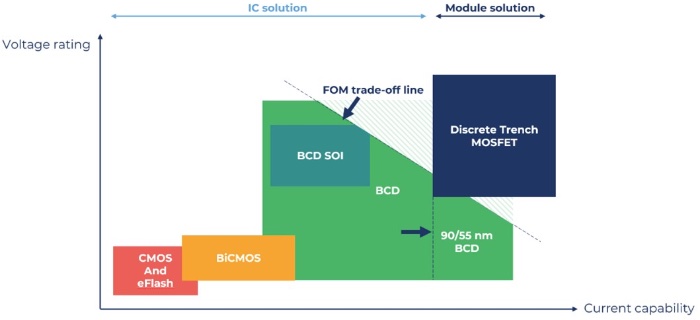
AI数据中心的需求推动电源管理IC工艺发展
如果您希望购买《电源管理IC市场与技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《印制电路板(PCB)产业现状-2026版》
下一篇:最后一页