
《高端惯性传感器市场与技术趋势-2026版》
2026-10-01 14:51:04 来源:麦姆斯咨询 评论:0 点击:
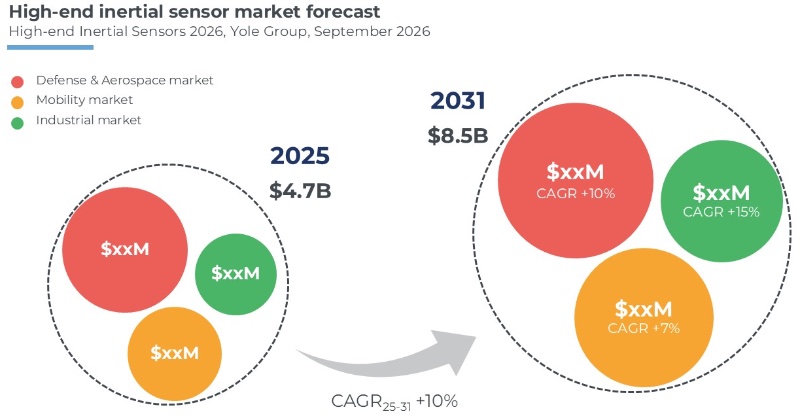
高端惯性传感器市场营收未来五年将以10%的复合年增长率(CAGR)增长至2031年的85亿美元;而在出货量方面,2031年将达到480万颗。航空航天与国防领域在市场营收方面持续处于主导地位,将从2025年的27亿多美元增长到2031年的49亿美元。
High-End Inertial Sensors 2026
高端惯性传感器市场增长乐观,2031年将达到85亿美元
本报告涉及的高端惯性传感器涵盖从低成本单轴工业传感器到用于航空航天与国防领域的多轴集成传感器(例如IMU、AHRS、INS、IRU)的各类产品。2025年,高端惯性传感器市场营收达47亿美元,其中航空航天与国防领域市场营收超过27亿美元,占比高达58%,移动出行领域占比25%,工业领域占比17%;而在出货量方面,工业及其他商业应用占据了80%的份额。
2025~2031年高端惯性传感器市场预测
Yole Group对高端惯性传感器市场增长保持乐观态度,预计市场营收未来五年将以10%的复合年增长率(CAGR)增长至2031年的85亿美元;而在出货量方面,2031年将达到480万颗。航空航天与国防领域在市场营收方面持续处于主导地位,将从2025年的27亿多美元增长到2031年的49亿美元;这主要归因于地区冲突导致库存消耗,买方在维持当前行动的同时必须重建储备。其中,航空航天应用贡献了近60%的份额(以无人机为主),而陆地与海洋应用的需求也因GNSS(全球导航卫星系统)拒止环境下的作业以及武器与天线稳定需求而不断增长。
在移动出行领域,2025年高端惯性传感器市场营收超过11亿美元,预计到2031年将超过17亿美元,出货量超过33.7万颗;增长主要由民用航空(机队更新、机翼变形监测)及城市空中交通推动,轨道交通与海事应用带来的增长相对缓慢,而自动驾驶汽车则是增长最快的细分市场。工业领域在高端惯性传感器出货量方面处于领先地位,预计将从2025年的180万颗增长至2031年的370万颗以上(复合年增长率达13%),主要得益于“工业4.0”自动化、室内AGV(自动导引车)以及新兴人形机器人应用的普及。
北美与欧洲主导高端传感器市场,交货周期和价格成为关键考量
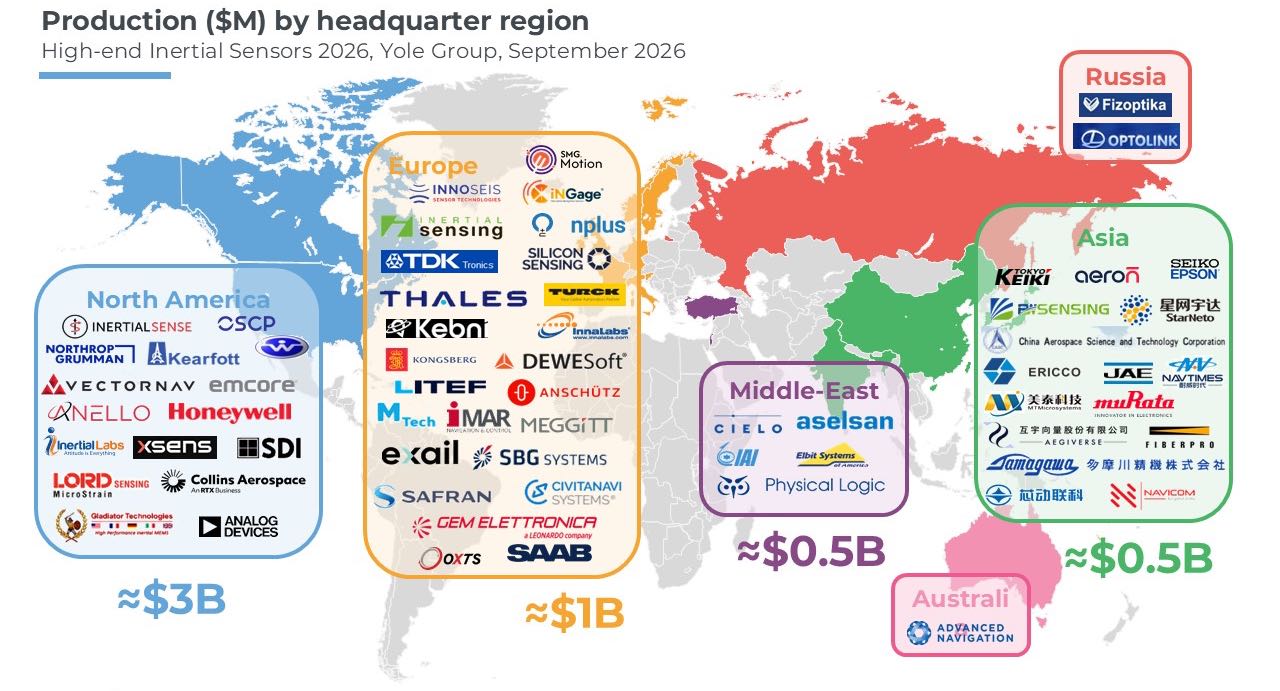
尽管高端惯性传感器应用领域呈现碎片化,但供应商群体正经历整合。霍尼韦尔(Honeywell)、诺斯罗普·格鲁曼(Northrop Grumman)/LITEF、赛峰集团(Safran)占据整体47亿美元市场中超过60%的份额,前十五大厂商则占据了86%的市场份额。按照供应商总部所处的地理位置来看,北美供应商贡献了最大的64%市场份额,约为30亿美元营收规模;欧洲供应商占有重要地位,占据第二大的21%市场份额,约为10亿美元规模,并且欧美合作较多,例如意大利Civitanavi Systems与美国霍尼韦尔合作开发的“无ITAR限制”惯性传感器产品;中东和亚洲则处于市场份额相当的地位。
全球高端惯性传感器供应商分布
从出货量来看,全球排名前十的供应商均提供高端MEMS惯性传感器产品;MEMS较低的平均售价(ASP)使其既适用于工业应用,也契合大规模国防产品的需求。地缘政治局势改变了惯性传感器产品采购标准:过去性能是决定性因素,如今交货周期和价格则占据主导地位;随着各国纷纷进行军备建设或重整军备,客户愿意接受较低的性能以确保装备能尽快投入使用。这一趋势利好MEMS技术,因其最易实现大规模生产,并且目前已对其他高端技术构成威胁。同时,我们可以看到,赛峰集团、泰雷兹、霍尼韦尔和Cielo等厂商也在扩充高性能惯性导航系统的产能。
降低SWaP(尺寸、重量和功耗)是第二大优先考量因素:MEMS技术能直接满足这一需求,各家MEMS惯性传感器供应商均积极优化SWaP;Mostatech提供用于云台稳定的紧凑型开环光纤陀螺仪(FOG);Anello Photonics和OSCP则利用硅光子芯片替代了传统光纤陀螺仪中的光纤和光学组件。鉴于美国弹药库存处于低位,美国供应商必须优先满足国内储备需求,这为非美国厂商留出了市场空间并促成了新的机遇。
创新是惯性传感器商业成功的关键,MEMS技术占据研发投入的主力
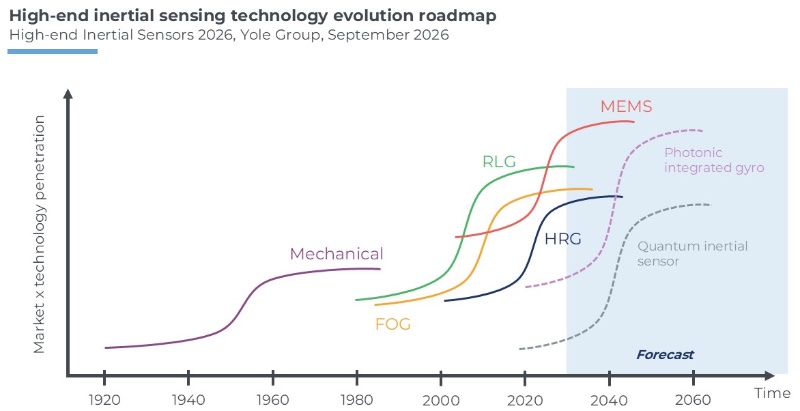
创新依然是惯性传感器商业成功的关键要素。某些技术已趋于成熟,吸引的投资相对有限;而另一些技术则在“新国防”需求的推动下(即各国竞相快速进行军事装备或重整军备),展开了追求更小尺寸、更低成本和更高性能的激烈角逐。MEMS技术占据了研发投入的主力,在功耗、尺寸和成本方面处于领先地位,不过MEMS惯性传感器产品性能在一定程度上限制了部分高端应用场景;iNGage和Silicon Microgravity等公司正在探索新型替代性的惯性传感原理,同时,低噪声ASIC芯片的重要性也与传感元件不相上下。
高端惯性传感器技术演进路线图
光纤陀螺仪正朝着类似MEMS陀螺仪的小型化方向演进,同时保持高性能;Emcore是该领域的先行者,而OSCP和Anello Photonics则致力于开发硅光子技术,旨在用芯片取代传统的光纤组件。环形激光陀螺仪(RLG)凭借其稳健可靠的特性和成熟的实战验证,依然是高性能导航及工业应用领域的首选,并且制造工艺的进步正使系统变得更加紧凑。在半球谐振陀螺仪(HRG)领域,赛峰集团已超越该技术领域的“鼻祖”诺斯罗普·格鲁曼,成功将生产成本降至低于激光陀螺仪水平,同时保持了相当的性能;诺斯罗普·格鲁曼推出了面向航天领域的小型化毫米级半球谐振陀螺仪(mHRG)及紧凑式定位与导航系统,Inertia Micro和IAI等公司也在开发替代方案。Exail和Vector Atomic生产的冷原子重力仪已实现商业化,尽管该产品体积庞大,但在重力场灵敏度方面具有无与伦比的优势。
如果您希望购买《高端惯性传感器市场与技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《红外热成像与传感技术及市场-2026版》
下一篇:最后一页