
《量子计算市场与技术趋势-2026版》
2026-10-30 15:17:49 来源:麦姆斯咨询 评论:0 点击:
量子计算领域的投资持续涌入:截至2026年8月,量子处理单元(QPU)厂商已融资约152亿美元资金,其中以PsiQuantum(光子技术路线)和IonQ(离子阱技术路线)为代表,目前,这些资金正流向制造领域。
Quantum Computing 2026
容错量子计算(FTQC)系统是量子计算市场增长的关键
量子计算目前仍处于“研发驱动”的市场阶段。现阶段,非经常性工程费用(NRE,包括研发合同、公共项目及试点项目)是主要收入来源,其复合年增长率(CAGR)达43%。这一增长受资金投入周期而非终端用户需求驱动。由于缺乏可供参考的产品销售数据,Yole将量子处理单元(QPU)视为高性能计算(HPC)中心内GPU加速器的替代方案;预计从本年代末起,随着早期容错量子计算系统的出现,QPU将开始获得应用。在此假设下,预测期内QPU硬件规模将实现数量级的增长。基于相同硬件平台的“量子即服务(QaaS)”业务,其复合年增长率约为100%。最终结果取决于容错量子计算(FTQC)的实现时间:几乎所有累计价值都将在2030年代产生;到预测期末,旗舰级容错量子计算系统将占据硬件总价值的绝大部分。如果容错技术的实现出现延迟,大部分价值创造将推迟至预测期之后。
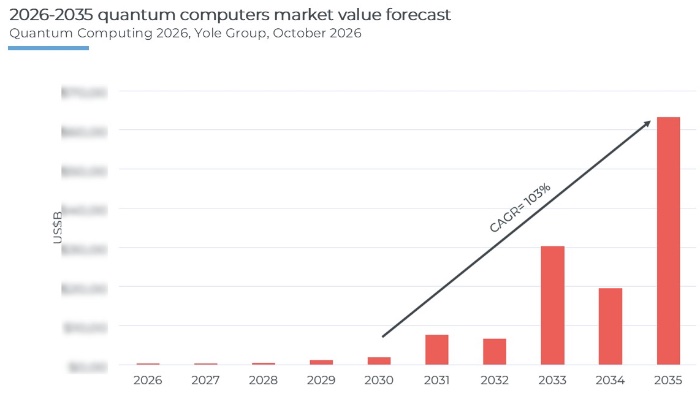
2026~2035年量子计算机市场预测
量子处理单元(QPU)厂商已融资152亿美元
量子计算领域的投资持续涌入:截至2026年8月,量子处理单元(QPU)厂商已融资约152亿美元资金,其中以PsiQuantum(光子技术路线)和IonQ(离子阱技术路线)为代表;目前,这些资金正流向制造领域。IonQ收购了SkyWater(交易额约18亿美元);IBM与美国商务部则各向Anderon投入10亿美元——Anderon位于奥尔巴尼(Albany),是一家专注于量子技术的300毫米晶圆代工厂。产业链呈现出区域集中的特点,各地区各具优势:北美在QPU制造商和晶圆代工产能方面处于领先地位;欧洲拥有密集的初创企业群,并依托研究型晶圆厂及欧盟《芯片法案》(EU Chips Act)旗下的6个项目提供支持;日本致力于自旋量子比特(spin qubits)的研发;中国则围绕中国科学技术大学和本源量子构建了本土产业链。
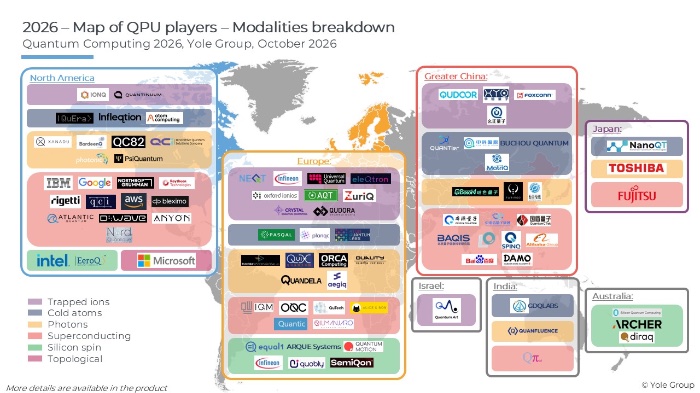
全球QPU厂商分布情况
关键技术依然稀缺:Bluefors和牛津仪器(Oxford Instruments)占据了稀释制冷机市场70%以上的份额。QPU厂商正从实验室环境转向与工业合作伙伴(例如GlobalFoundries、英特尔、意法半导体和英飞凌)开展合作;EV Group、DISCO和应用材料(Applied Materials)等设备制造商也随之跟进。量子技术领域正在复用300毫米晶圆CMOS工艺、3D堆叠技术以及cryo-CMOS技术;产业价值重心或许正从量子比特芯片本身,向模组及系统层面转移。
没有哪种量子比特能单打独斗取得成功
几十年来,人们总说量子计算“还有五到十年就能实现”——这并非因为缺乏进展,而是因为每取得一项突破,都会随之显现出新的制约因素。没有任何一种技术路径能够独立实现规模化。量子比特、激光系统、低温制冷技术、控制电子设备以及纠错机制必须协同进步;而光子集成电路(PIC)、cryo-CMOS以及封装技术等共用基础组件,则推动了技术实现跨越式发展。目前,超导Transmon量子比特处于领先地位,其门操作速度可达数十纳秒量级,但每个量子比特的尺寸可达1毫米,且受限于制冷机的容量,量子比特的总数难以大幅提升。自旋量子比特的尺寸则要小四到五个数量级,并可利用300毫米CMOS工艺生产线进行制造。离子阱方案在质量上表现卓越,保真度超过99.9%,相干时间可达数秒至数分钟,但其门操作速度较慢。冷原子方案能够构建出包含数千个原子的最大规模量子寄存器,但其保真度相对较低。光子量子处理单元(QPU)可在室温下基于硅光子平台运行,但光子的任何丢失都意味着一个量子比特信息的彻底丧失。随着量子比特数量的不断增加,各类技术路径目前都必须致力于实现容错能力。
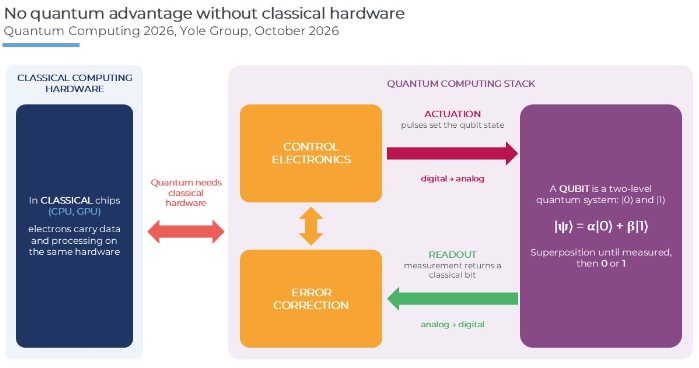
量子计算领域离不开经典计算硬件
如果您希望购买《量子计算市场与技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《面向人工智能的InP与GaAs光子技术与市场-2026版》
下一篇:最后一页