
《MicroLED应用、市场与竞争格局-2026版》
2026-09-24 08:43:09 来源:麦姆斯咨询 评论:0 点击:
MicroLED市场规模将于2031年达到近35亿美元,主要分为两大类别:第一类是硅基MicroLED,预计将贡献绝大部分营收(达32亿美元),第二类是TFT基MicroLED,涵盖电视、智能手表、车载显示及透明显示等应用。
MicroLED 2026 - Applications, Markets and Competitive Landscape
以硅基MicroLED为主导,迈向2031年的35亿美元市场
MicroLED市场规模将于2031年达到近35亿美元,主要分为两大类别:第一类是硅基MicroLED,预计将贡献绝大部分营收(达32亿美元),其增长动力主要来自增强现实(AR)产品的稳步发展以及用于光互连的MicroLED解决方案的兴起;第二类是TFT基MicroLED(涵盖电视、智能手表、车载显示及透明显示等应用),预计其市场扩张速度相对较慢。在2025年至2031年期间,预计第一类市场的复合年增长率(CAGR)将达到120%,而第二类市场约为75%。
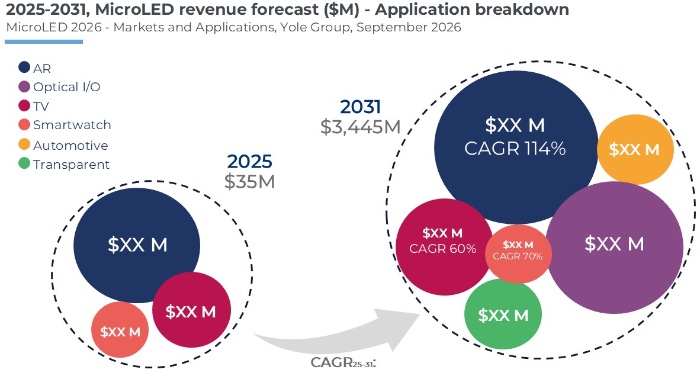
2025~2031年MicroLED市场营收预测
就硅基MicroLED应用而言,其市场普及很大程度上取决于AR解决方案在全球范围内的广泛采用,以及能否找到适合MicroLED光互连的最佳架构。而在TFT基MicroLED领域,相关研发与推广工作也在持续推进,例如针对智能手表和电视等高端细分市场推出MicroLED产品。
大中华区和韩国占据MicroLED产业主导位置
MicroLED产业生态系统的格局主要围绕着中国大陆、中国台湾和韩国这三大核心区域展开。这些地区均拥有本土面板制造商(例如京东方、友达光电、三星)及相应的本土LED供应商(例如中国大陆的三安光电和中国台湾的錼创科技)。这种以面板制造商为中心的产业布局,源于MicroLED早期主要被视为下一代大尺寸显示解决方案的时期。然而,随着MicroLED在AR领域的应用,以及越来越多的企业开始关注其在光学I/O方面的发展潜力,该产业的重心正呈现出转移的趋势。
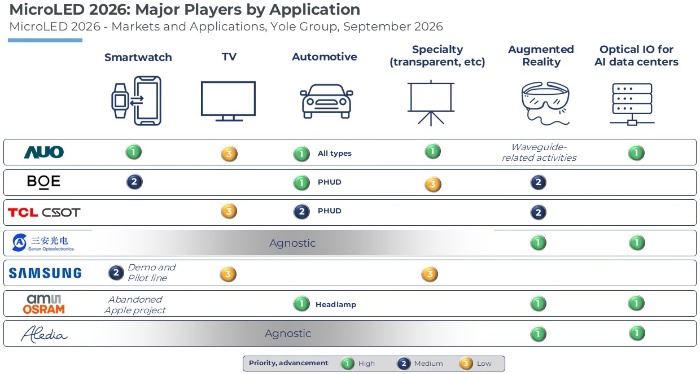
MicroLED主要厂商及其产品应用
欧洲仍保留了一定的生产能力,Aledia和艾迈斯欧司朗(ams OSRAM)等企业已开始出货相关MicroLED芯片。美国作为主要原始设备制造商(OEM)的所在地,预计将在其新款AR眼镜中消耗绝大部分LED产能;Meta、谷歌(Google)以及可能的苹果(Apple)预计将于2027年至2028年间实现产品的首次商业化。
MicroLED技术路线图:芯片微缩、堆叠良率与耦合技术
在TFT平台上,MicroLED面板能效仍是制约下一代智能手表迭代的关键因素。高压LED是实现能效提升的杠杆,而那些将高压工作模式与尺寸小于15µm x 30µm的芯片相结合的供应商正处于领先地位。在采用高压芯片的基础上,将背板技术从LTPS升级为LTPO,可将功耗降低30%以上。成本依然是决定技术普及的核心:通过提升良率并缩小芯片尺寸(例如采用8µm x 15µm芯片),有望在2029年实现85英寸4K电视面板成本低于5000美元的目标。
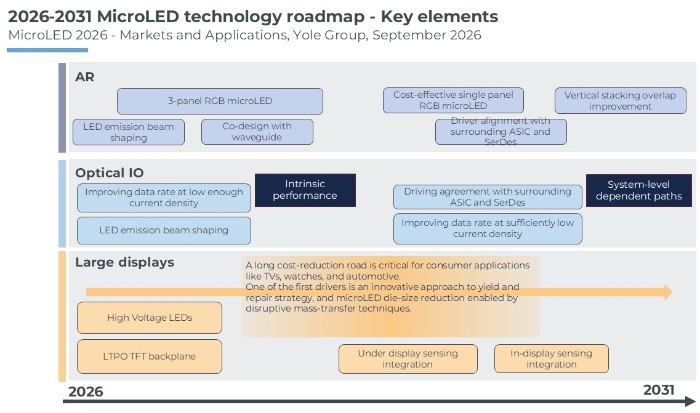
2026~2031年MicroLED技术路线图
在AR领域,单片集成RGB方案是终极目标,但堆叠像素结构的良率在2026年时仅为个位数百分比,并且色彩转换方案仍面临亮度不足的问题。因此,采用三面板RGB方案的光学引擎在未来两年内仍将占据主导地位。行业标准正逐渐成形:包括像素间距为2.5µm的0.1英寸单色显示,以及像素间距接近4µm的0.2英寸原生RGB显示(后者将视场角限制在30°左右)。
面向人工智能(AI)数据中心的光学I/O技术已涌现出许多发光器件演示,但完整的链路解决方案尚不多见。目前的性能纪录为3GHz(电流密度400A/cm²)。LED与光纤的耦合是技术瓶颈,针对短距离传输的光波导技术目前正在研究中。光子封装技术以及超大规模云服务商(Hyperscaler)的认可,将成为该技术能否实现大规模应用的关键。
若需要购买《MicroLED应用、市场与竞争格局-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《数据中心网络市场与技术趋势-2026版》
下一篇:最后一页