
《数据中心网络市场与技术趋势-2026版》
2026-09-23 21:11:30 来源:麦姆斯咨询 评论:0 点击:
随着超大规模云服务商资本支出加速增长,价值重心正从云巨头向为其基础设施提供动力的半导体供应商转移。在数据中心网络领域,互连技术正成为人工智能(AI)技术栈中增长最快的环节,因为计算集群日益重视带宽而非单纯的原始算力。
Networking for Data Centers 2026
AI数据中心时代,网络技术占据核心地位
随着超大规模云服务商资本支出加速增长,价值重心正从云巨头向为其基础设施提供动力的半导体供应商转移。在数据中心网络领域,互连技术正成为人工智能(AI)技术栈中增长最快的环节,因为计算集群日益重视带宽而非单纯的原始算力。得益于AI网卡(NIC)、DPU及交换机ASIC等关键组件,横向扩展(scale-out)、纵向扩展(scale-up)及跨集群扩展(scale-across)等各类架构不断发展,将GPU、AI ASIC和CPU连接成规模日益庞大的系统。除了传统的AI基础设施外,具备智能代理(Agentic)能力的CPU服务器正成为新的增长引擎。
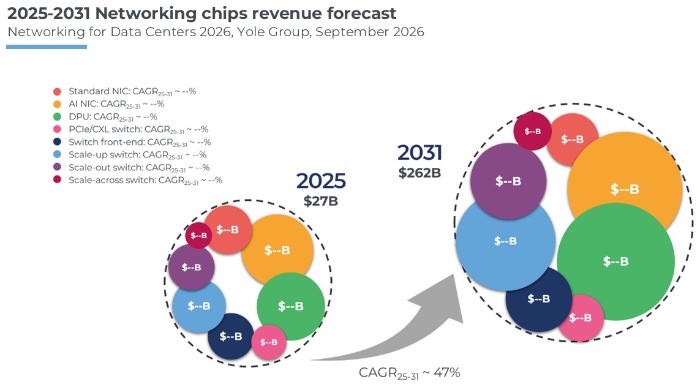
2025~2031年数据中心网络芯片营收预测
AI网络技术角逐:美国占据主导,新玩家入局,中国面临制约
AI数据中心网络市场依然由美国牢牢主导。英伟达(NVIDIA)处于领跑地位,既是基于交换机的纵向扩展架构的先驱,也是推动面向超大规模AI集群的横向扩展网络技术的主要力量。在终端客户的推动下,UALink和Ultra Ethernet等开放标准的出现为新入局者创造了机会:博通(Broadcom)、思科(Cisco)、美满电子(Marvell)、Astera Labs和华为(Huawei)等企业正积极布局AI网络领域,以适配下一代GPU平台及AWS、Meta、微软(Microsoft)等自行研发AI专用集成电路(ASIC)的超大规模云服务商。谷歌(Google)的TPU则独树一帜,采用环面(torus)拓扑结构进行点对点互连,而非依赖交换机。凭借先进工艺制造能力,台积电(TSMC)继续作为该生态系统背后的主要代工方占据主导地位。在中国大陆,华为海思(HiSilicon)主导着国内市场,将互连技术与其昇腾(Ascend)AI ASIC进行协同设计;然而,由于获取先进工艺代工服务的渠道受限,中国大陆难以涌现出具备真正竞争力的挑战者。
满足这一需求需要大幅提升先进工艺晶圆厂的产能,而这一切的背景是出口管制日益收紧,全球半导体产业格局正因此发生重塑。
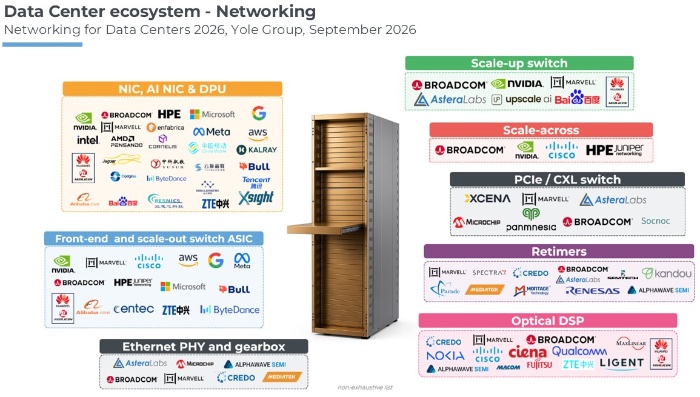
数据中心生态系统
重构AI基础设施:从芯片到数据中心集群
AI网络如今已覆盖四个层级,从芯片封装内部一直延伸至整个数据中心集群,每个层级都有各自不同的带宽和时延需求。机架架构正向更精简的两层式设计演进,旨在以更少的跳数和更低的开销连接更多加速器。在机架内部,铜互连依然是主干,但每一次速率提升都使其性能逼近极限,从而为“光电共封装(CPO)”技术从原型阶段走向主流部署创造了契机。纵向扩展互连正趋向于采用交换式互连架构,以实现大规模加速器互联。在前端网络方面,DPU接管了以往由标准网卡(NIC)承担的基础设施任务,从而释放算力以专注于AI工作负载,同时新一代AI网卡则进一步提升了带宽性能。吉瓦(GW)级AI集群推动了跨站点网络互联的需求,而先进的相干路由技术则为此提供了有力支撑。
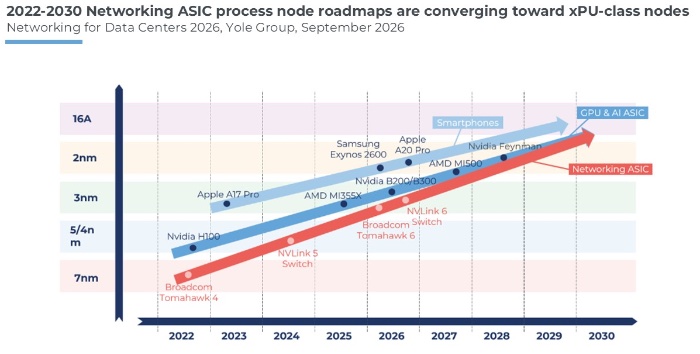
数据中心网络ASIC工艺节点发展路线图
若需要购买《数据中心网络市场与技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《中国大陆半导体产业现状-2026版》
下一篇:最后一页