
《硅MOSFET市场与技术趋势-2026版》
2026-10-02 11:33:43 来源:麦姆斯咨询 评论:0 点击:
硅(Si)MOSFET依然是电力电子领域的主力军,其应用主要受成本、供应能力和技术成熟度驱动,而非单纯依赖性能指标。在电力电子市场中,硅MOSFET正面临碳化硅(SiC)MOSFET和氮化镓(GaN)HEMT的夹击,后两者的市场份额正在不断扩大。
Silicon MOSFET 2026
硅MOSFET受到碳化硅和氮化镓技术的冲击,市场重心向低压应用领域显著转移
硅(Si)MOSFET依然是电力电子(功率电子)领域的主力军,其应用主要受成本、供应能力和技术成熟度驱动,而非单纯依赖性能指标。在电力电子市场中,硅MOSFET正面临碳化硅(SiC)MOSFET和氮化镓(GaN)HEMT(高电子迁移率晶体管)的夹击,后两者的市场份额正在不断扩大。
Yole Group预计硅MOSFET市场规模将从2025年的100.7亿美元温和增长至2031年的115.5亿美元,复合年增长率(CAGR)为2.3%;由于平均售价(ASP)持续走低,出货量的增长速度(CAGR为2.8%)将超过市场营收的增长速度。电压等级分布向低压端偏移:40V和100V级产品的市场份额上升,而600V级产品则因受到碳化硅和氮化镓技术的冲击而份额缩减。
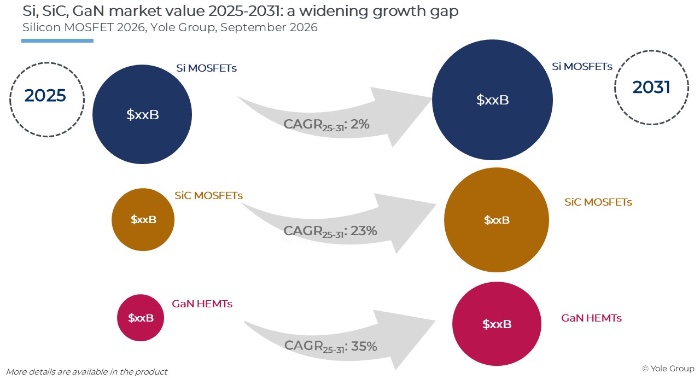
硅MOSFET、碳化硅MOSFET、氮化镓HEMT市场预测
从细分市场来看:汽车领域是最大且最具韧性的市场,主要受xEV(新能源汽车,包括48V架构和DC-DC转换器)增长的推动,该领域CAGR达8.0%,并且硅MOSFET在大电流、低压应用场景中仍占据主导地位。工业电机驱动、医疗和 UPS(不间断电源)构成了增长最稳健的板块,其中工业运动控制领域的CAGR介于4.4%至6.0%之间。消费电子领域处于结构性衰退期(CAGR为-1.7%),原因是氮化镓技术和集成化方案正在蚕食分立器件的市场份额。数据中心市场呈现分化态势:数据通信应用将在2027年左右达到峰值后下滑,因为AI电源架构正将前端转换级转向氮化镓/碳化硅技术,不过硅MOSFET仍保留了低压末端转换级的市场份额。在能源领域,光伏(PV)市场因碳化硅技术占据组串式逆变器市场而出现下滑,而电池储能则是整个市场中增长最快的细分领域(CAGR为11.9%)。
在制造端,硅MOSFET需求正向大尺寸晶圆转移:12英寸晶圆的投片量将翻倍以上(CAGR为13.2%),而8英寸晶圆保持平稳,6英寸晶圆则呈下降趋势。
硅MOSFET供应链正经历更新、整合与区域化重构
硅MOSFET供应链已经趋于成熟,目前正经历更新与区域化重构,而非单纯的产能扩张。该供应链在从晶圆到功率转换器的各个环节仍以IDM(垂直整合制造)模式为主导,代工厂(Foundry)和封测厂(OSAT)发挥补充作用,同时也有一些企业采取了部分垂直整合模式。制造产能高度集中于大中华区,以及中国台湾、韩国、日本、美国、马来西亚和新加坡等地。
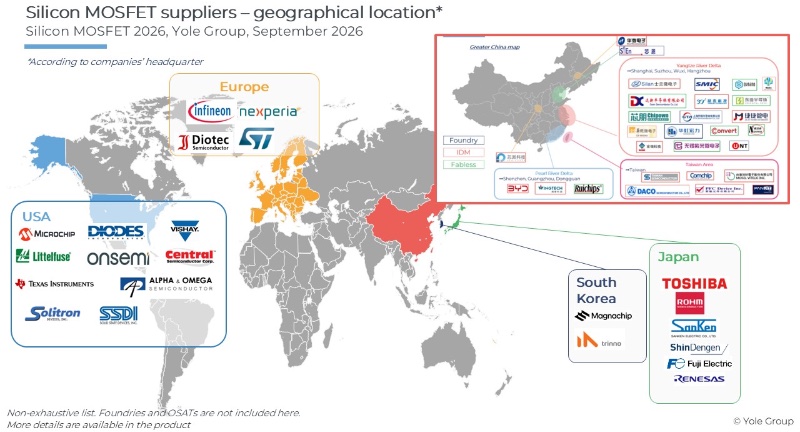
硅MOSFET供应商分布
硅MOSFET产能调整侧重于更新换代而非单纯新增,并且呈现出从 200mm(8英寸)向 300mm(12英寸)晶圆产线迁移的明显趋势:英飞凌(Infineon)位于德累斯顿的工厂将其12英寸晶圆产能翻倍;Vishay位于伊策霍(Itzehoe)的工厂计划于2027年投产;东芝(Toshiba)位于加贺(Kaga)的工厂已实现量产;中国厂商(例如积塔半导体、华虹半导体)也在增加车规级12英寸晶圆产能。在其他地区,企业更多通过收购而非新建来获取产能(例如Littelfuse收购Elmos业务,Diodes收购安森美位于南波特兰的工厂)。
现有企业间的整合正在加速:三菱电机(Mitsubishi Electric)、罗姆(ROHM)与东芝签署的谅解备忘录(MoU)有望重塑日本的硅MOSFET供应链格局;扬杰科技收购贝特尔电子(Bettel Electronics)则体现了中国企业由IDM模式驱动的垂直整合趋势。在并购面临政治阻力的情况下,建立合作伙伴关系成为获取产能和进入市场的首选途径:安世半导体(Nexperia)与Polar Semiconductor合作增加符合资质的美国本土产能;罗姆与塔塔电子(Tata Electronics)合作实现印度本土化生产;安森美与FORVIA HELLA合作锁定汽车领域的“设计导入(design-in)”机会。地缘政治因素正推动“中国+1”和“在中国为中国(Made in China for China)”战略、双重采购模式以及通用制造布局的实施,而安世半导体的所有权归属问题仍是供应链面临的现实风险。
硅MOSFET产业主要的结构性风险在于产能分配,而非绝对产能总量:新能源汽车(xEV)领域因中国整车厂(OEM)的价格压力导致利润率受压,这可能促使IDM和代工厂将重心转向利润率更高的AI数据中心和人形机器人市场需求。目前,交货周期已从16–18周延长至32–36周,使得长期供应协议和多源采购策略变得至关重要。
硅MOSFET器件封装与系统集成成为新的竞争高地
硅MOSFET技术的进步并非源于单一的突破,而是得益于整个价值链——包括器件设计、外延生长、制造工艺、封装及系统集成——各环节的渐进式提升。随着碳化硅和氮化镓器件产能的扩大,为保持硅MOSFET的成本优势,制造端持续向更大晶圆尺寸迁移(多数器件已采用12英寸晶圆),而OSAT(专业封测代工厂)则主要依赖8英寸晶圆产线。
器件架构格局泾渭分明:平面型(Planar)结构在传统应用及1000V以上细分市场中得以保留;沟槽型(Trench)结构主导了低压汽车电子和消费电子领域;超结(Superjunction)结构覆盖600–900V电压段;而先进沟槽型结构(例如屏蔽栅、分体栅)则是增长最快、最具创新性的类别。
电压趋势决定了功率器件的市场定位:器件额定电压通常为系统电压的1.3–1.7倍;电池化趋势推动了对40–120V电压等级器件的需求;汽车电子正从400V向800V架构演进;数据中心也在向高压架构转型。
硅MOSFET在大电流、低压(60–200V)应用领域占据绝对主导地位,几乎未受挑战,因为氮化镓器件受限于热特性而难以涉足该领域;400–600V电压段则是竞争最激烈的区域,碳化硅和氮化镓器件正不断蚕食该市场的份额。
无引脚设计、铜夹片(copper clip)技术以及顶面散热方案有效提升了热性能。总体而言,硅MOSFET并未被淘汰,而是通过封装和芯片层面的改进保持了竞争力;未来它将与碳化硅和氮化镓器件共存,而非彻底消失。
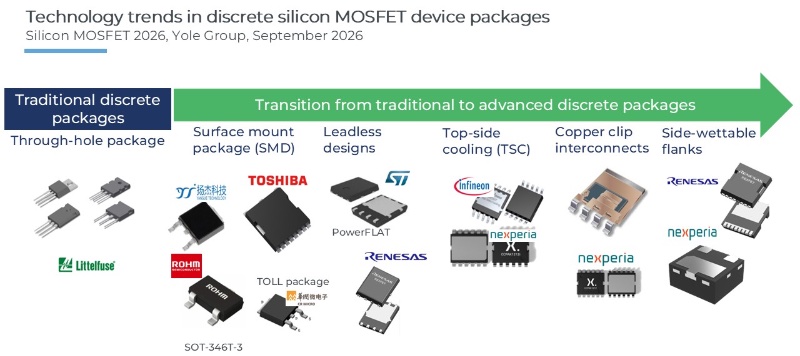
硅MOSFET器件封装技术趋势
如果您希望购买《硅MOSFET市场与技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《MicroLED应用、市场与竞争格局-2026版》
下一篇:最后一页