
《印制电路板(PCB)产业现状-2026版》
2026-10-02 16:36:24 来源:麦姆斯咨询 评论:0 点击:
2025年全球PCB市场规模达到870亿美元,同比增长15%;预计2026年将突破1120亿美元,这将是PCB产业历史上最迅猛的扩张。
The Printed Circuit Board (PCB) Industry 2026
千亿美元级的转折点:AI重塑PCB市场增长曲线
过去二十年间,印制电路板(PCB)一直被视为大宗商品进行定价与预测,增长率始终维持在个位数,并且呈现周期性波动。这一时代在2025年宣告终结。2025年全球PCB市场规模达到870亿美元,同比增长15%;预计2026年将突破1120亿美元,这将是PCB产业历史上最迅猛的扩张。然而,市场总规模掩盖了背后的真相:增长不再是普惠性的,而是呈现出显著的分化态势。人工智能(AI)服务器及网络设备供应商实现了50%以上的同比增长,而产业内大多数企业的增长率则不足10%。价值重心已向高端领域转移——包括高层数背板、超低损耗层压板、先进电路板及IC载板等;如今,单台AI服务器消耗的电路板材料是传统服务器的10到15倍。
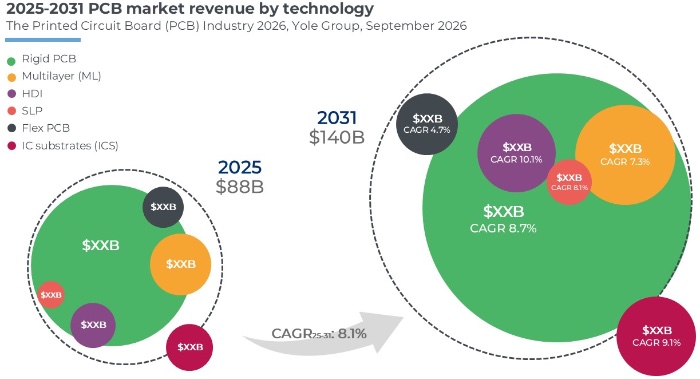
2025~2031年PCB市场营收预测
PCB正在承载原本属于半导体封装和IC载板的功能、公差要求及价值。这种“半导体化”趋势,正是当今电子供应链中最关键的结构性变革。
PCB产业的制约因素在于“能力”,而非单纯的“产能”
2026年出现的PCB短缺并非源于工厂数量不足,而是源于在技术前沿领域进行制造的能力匮乏。2026年初,覆铜板(CCL)产能利用率高达95%,交货周期延长至20周以上,高端材料价格大幅攀升。瓶颈主要存在于上游环节,并且相关技术与产能难以复制:HVLP4铜箔、低介电常数(Low-Dk)/低热膨胀系数(Low-CTE)玻璃纤维布以及特种树脂体系,这些关键材料的供应高度集中在少数几家日本、中国台湾和韩国供应商手中。
全球PCB产业布局正在实时重构。尽管中国仍占据约50%至60%的产值份额,但技术前沿领域(尤其是AI相关领域)的布局正趋于多元化,各地纷纷涌现出投资额达数十亿美元的生产基地。与此同时,受国防产业回流及“中国+1”采购策略的推动,高可靠性PCB产品的生产正逐步向北美和欧洲回流。
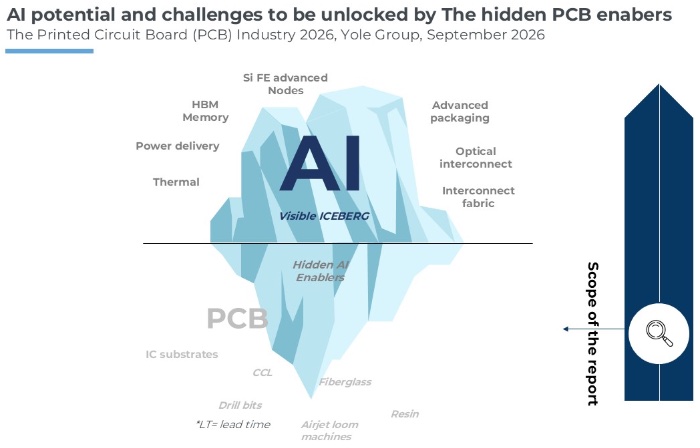
由潜藏的PCB赋能技术释放的AI潜力与挑战
从互连到平台:PCB融入先进的计算架构体系
AI加速器的发展推动PCB跨越了技术门槛。计算卡与加速卡已稳步迈入18至30层(甚至更多层数)的领域,而交换机和背板的层数更已达到70至80层。信号传输速率跃升至112G和224G SerDes级别,这不仅要求采用超低损耗层压板材(M8及以上等级),还促使制造工艺从传统的减成法蚀刻转向mSAP(改良半加成工艺),以满足线宽小于30微米的需求。光模块电路板正从800G向1.6T及3.2T演进;同时,CoWoS、扇出型(Fan-out)封装、玻璃芯基板及嵌入式桥接等先进封装技术,正在打破IC封装基板与PCB之间长期存在的界限。
上述每一次变革都标志着“半导体化”进程的推进:如今,PCB的规格定义、认证标准及定价模式,已与它所承载的封装器件无异。在AI基础设施、汽车800V高压平台与ADAS(高级驾驶辅助系统)、低轨(LEO)卫星与国防、人形机器人以及AI数据中心供电系统等前沿应用领域,这种融合趋势日益显著;在这些垂直行业中,PCB的性能已成为制约系统整体性能的关键瓶颈。
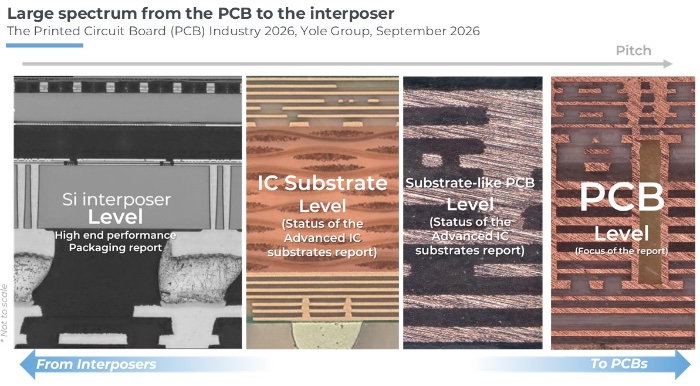
硅中介层、IC载板、类载板PCB、PCB
如果您希望购买《印制电路板(PCB)产业现状-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《硅MOSFET市场与技术趋势-2026版》
下一篇:最后一页