
《用于先进封装的玻璃材料-2026版》
2026-10-30 15:56:30 来源:麦姆斯咨询 评论:0 点击:
在先进封装领域,对玻璃材料的需求具有特定指向性,而非普遍需求。这一首波浪潮主要集中在AI和高性能计算(HPC)领域,而非整个集成电路(IC)基板行业的全面演进。
Glass Materials for Advanced Packaging 2026
人工智能和高性能计算是玻璃材料的主要需求
在先进封装领域,对玻璃材料的需求具有特定指向性,而非普遍需求。对于人工智能(AI)芯片封装而言,传统的有机基板在翘曲度和信号损耗方面已难以满足要求;此外,此类封装所依赖的积层膜(build-up film)目前供应短缺。这些因素共同推动了玻璃基板的早期应用——因此,这一首波浪潮主要集中在AI和高性能计算(HPC)领域,而非整个集成电路(IC)基板行业的全面演进。
网络通信和光电共封装(CPO)领域则遵循各自的发展节奏,更多是受光通信技术路线图的驱动,而非单纯由计算需求所推动。汽车、医疗、工业和航空航天领域最终也会转向玻璃基板,但这些应用场景对成本极其敏感,因此他们仍在观望;这也解释了为何市场规模(销量)与市场价值(产值)的增长并不会同步出现。与此同时,现有技术也在不断进步,这意味着玻璃基板必须通过竞争才能赢得市场份额;而在玻璃基板所瞄准的细分领域,有机IC基板生态系统仍在持续扩充产能。
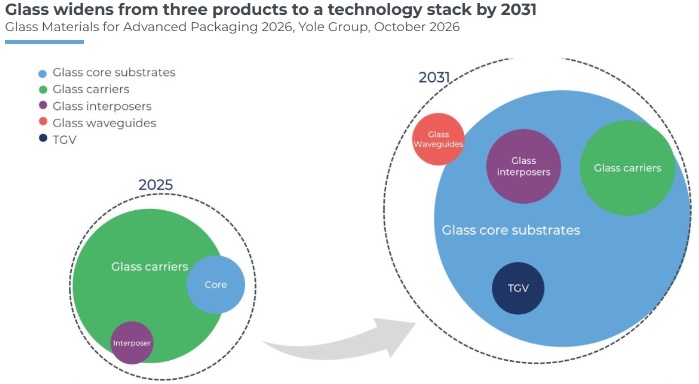
2025~2031年用于先进封装的玻璃材料市场预测
在玻璃基板领域,决定胜负的关键掌握在极少数厂商手中
在玻璃基板领域,两种战略重要性高度集中在极少数厂商手中。在上游,玻璃原材料、介电层材料以及电镀化学品等关键要素,其供应商屈指可数;无论集成电路(IC)基板和中介层的产能有多充裕,只要其中任何一家供应商“卡脖子”,整体产能爬坡就会受阻。在下游,少数几家晶圆代工厂和封测厂商(OSAT)掌握着选择权;一旦他们做出认证决定,便能让整条产业链受益,而其他厂商则可能因此被边缘化。在这两端之间是集成商:其中,资本雄厚(具备强大资本支出能力)的企业能够支撑漫长的等待期,而技术领先的专业厂商则承担着最大的风险,却往往只能获得最少的短期回报。
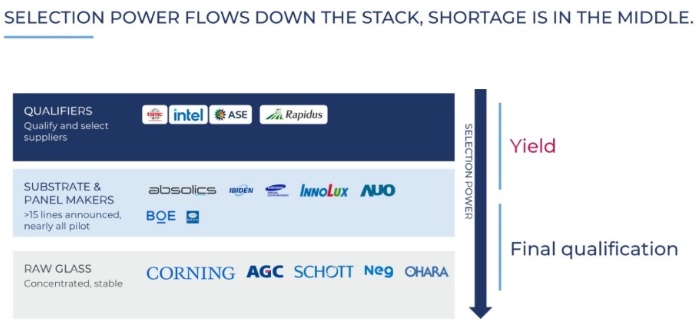
玻璃基板的选择权自上而下传导,而短缺则出现在产业链的中段
选择玻璃基板的理由源于物理特性,制造工艺难点目前尚待攻克
在人工智能封装领域,现有的基板已难以满足高性能需求,而有机材料的局限性日益凸显。玻璃基板的热膨胀系数(CTE)可在3至7 ppm/°C范围内调节(相比之下,ABF材料的CTE为15至17 ppm/°C),这可将翘曲度降低约80%。此外,玻璃的介电常数(Dk)约为4至6,表面粗糙度可从5 nm降至1 nm,从而支持更精细的重布线层(RDL)设计。在通孔成型方面,技术路径正趋于统一,LPKF公司的LIDE(激光诱导深度蚀刻)技术已成为行业首选方案;研发团队目前已能实现1000:1的未填充通孔深宽比。真正的挑战在于通孔填充之后:当构建22至28层的双面结构时,CTE不匹配问题极易引发层间剥离。
封装架构日益多样化,涵盖了从CoPoS、CoPoP、CoWoP到CoGoS、CoCoB等多种形式;面板尺寸也从310 x 310 mm扩展至600 x 600 mm。玻璃基板还具备硅材料所不具备的独特优势:它能够传输光信号(在1550 nm波长下,损耗低于0.1 dB/cm),这使其成为实现“光电共封装(CPO)”的理想介质。当前,决定玻璃基板能否实现大规模量产的关键,已不再是通孔成型工艺,而是封装层面的可靠性表现。
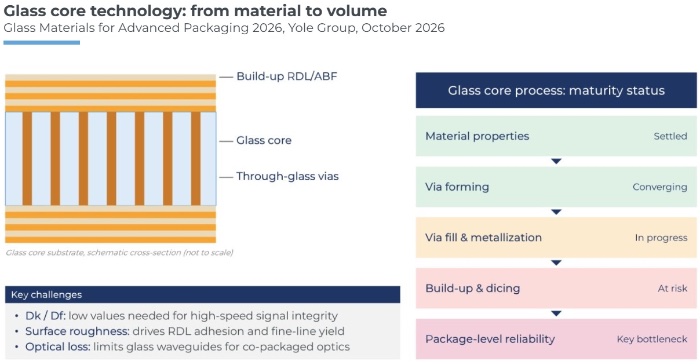
玻璃基板的关键技术与挑战
如果您希望购买《用于先进封装的玻璃材料-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《晶圆厂设备产业状况-2026版》
下一篇:最后一页