
《面向人工智能的InP与GaAs光子技术与市场-2026版》
2026-10-23 11:26:07 来源:麦姆斯咨询 评论:0 点击:
由于GPU带宽需求推动光链路向服务器机架内部延伸,价值正从传统的“可插拔”收发模块,向集成式、架构专用的光互连方案转移。光子芯片市场营收预计将增长19倍,从2025年的23亿美元跃升至2031年的435亿美元。
Photonics InP and GaAs for AI 2026
随着AI光互连价值向机架内部迁移,光子芯片市场规模飞速增长
由于GPU带宽需求推动光链路向服务器机架内部延伸,价值正从传统的“可插拔”收发模块,向集成式、架构专用的光互连方案转移。光子芯片市场营收预计将增长19倍,从2025年的23亿美元跃升至2031年的435亿美元。
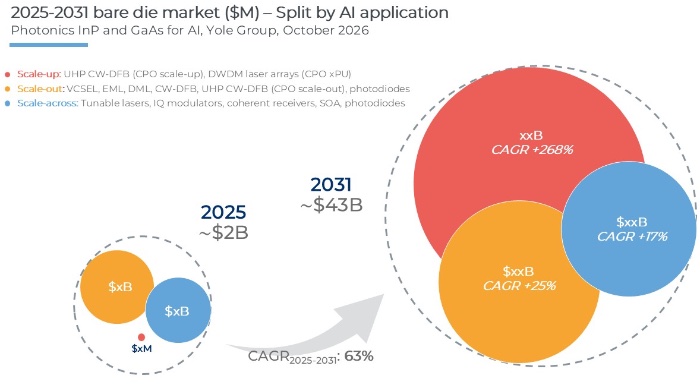
2025~2013年光子芯片市场预测
当GPU链路速率超过200G时,“纵向扩展(scale-up)”架构将从起步阶段迅速崛起,成为主流架构,并占据该市场价值的大部分份额。传统的“横向扩展(scale-out)”可插拔市场虽然绝对规模仍在增长,但其市场份额将迅速萎缩;而“跨机架扩展(scale-across)”架构——由于每个模块中包含更多的磷化铟(InP)成分——其增长速度最快。
这种增长几乎全部由磷化铟(InP)技术驱动,而非砷化镓(GaAs)。到2031年,三种InP技术——用于“纵向扩展”光电共封装器件(CPO)的CW-DFB激光器、用于光I/O的DWDM激光器阵列,以及用于相干“跨机架扩展”的IQ调制器——将占据该市场近90%的价值。基于GaAs的VCSEL则被挤压至100米以内的短距离细分市场,并且该细分市场本身也在不断萎缩;与此同时,那些曾被VCSEL取代的技术方案,正因基于硅光子的光电共封装技术发展而有望卷土重来。
这一转变正向产业链上游传导。外延片(epiwafer)需求激增;尽管垂直整合制造商(IDM)拥有自有的InP外延片产能,但独立外延片供应商(epihouses)依然占据着重要地位。在衬底层面,InP几乎占据了整个市场,而向6英寸衬底的转型则成为下一个竞争焦点:在当前价格已反映出供应稀缺的市场环境下,哪家供应商能率先提升6英寸衬底的良率,就能赢得大部分市场份额。与此同时,GaAs市场规模基本保持平稳,仅作为一种补充性的细分技术存在,而非增长驱动力。
投资增长,供应依然紧张:2026年InP与GaAs供应链概况
从表面上看,InP晶圆似乎供过于求,全球产能约为市场需求的2倍。然而,若剔除那些不符合器件级低位错密度(Low-EPD)要求的晶圆,扣除因中国出口许可证延迟而受阻的供应量,排除已被预付款和长期协议锁定的产能,并考虑交付周期(Lead Time)因素,实际可供销售的产能其实无法满足市场需求。账面产能看似充裕,但现实中供应仍是制约因素;产能要追上需求,可能还需要2至3年的时间。
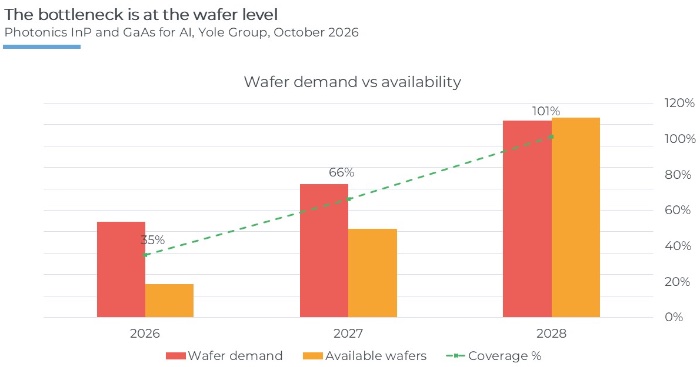
光子晶圆产能与实际需求之间的瓶颈
自2024年起,行业资金投入的重点已从企业并购转向产能扩张。Lumentum新增了第五座InP晶圆厂(位于美国格林斯伯勒,购自Qorvo);Coherent则在谢尔曼(Sherman)和耶尔费拉(Järfälla)启用了其首座6英寸InP晶圆厂;此外,一笔6.32亿美元的融资也专门用于支持InP产能的扩充。诺基亚(Nokia)计划从2026年第四季度起提升其圣何塞(San Jose)晶圆厂的产能;SMART Photonics则于2026年3月在埃因霍温(Eindhoven)动工建设一座6英寸InP中试晶圆厂(该项目获得了超过1.5亿欧元的《芯片法案》资金支持),目标是在2028年实现投产。
衬底供应商也纷纷跟进:AXT计划在2026年和2027年分别实现产能翻倍;住友电工(Sumitomo)的目标是到2028财年将产量提升至2024财年水平的3倍;JX承诺投入最高1200亿日元,力争到2030财年将规模扩大7至10倍;先导稀材(Vital Materials)于2026年7月获批在衢州投资20亿元人民币建设新项目(年产300万片GaAs衬底及300万片InP衬底)。目前,2至4英寸晶圆的交付周期为6至9个月,而符合质量要求的6英寸晶圆交付周期则长达18至24个月甚至更久。
GaAs领域的产能状况则有所不同:稳懋半导体(WIN Semiconductors)的产能利用率维持在60%~65%之间;IQE已成功开发出200毫米(8英寸)VCSEL外延片,这意味着向8英寸平台转型主要受需求而非技术因素制约。中国砷化镓厂商正在迅速扩大规模,并积极向磷化铟(InP)领域拓展。源杰半导体报告显示,其2025年营收达到6.01亿元人民币,同比增长138.5%;苏州长光华芯目前已能提供涵盖EML、DFB、VCSEL及PIN光电二极管的全系列产品。纵慧芯光(Vertilite)在2025年9月于常州投产了总投资5.5亿元人民币的FabX工厂后,又于2026年8月宣布在同一厂区建设总投资50亿元人民币的InP激光芯片基地,将其6英寸GaAs VCSEL平台进一步延伸至InP领域。
面向AI光互连的InP与GaAs技术路线图
AI光互连的传输距离决定了技术选择。在100米以内的短距离传输中,850nm波段的GaAs VCSEL被用于SR8/AOC(有源光缆)链路;在500米至10公里的传输范围内,则采用InP 1310nm波段的EML(电吸收调制激光器)/DFB(分布式反馈激光器),或是基于硅光子技术并外接InP连续波DFB光源的方案。随着传输距离的增加,成本和所需的激光芯片数量也会随之上升。
由于硅材料本身无法发光,InP便成了必然之选。任何硅光子平台都需要外接InP连续波DFB光源。从结构层面来看,这正是InP在2031年光子芯片市场价值中占据主导地位的原因,而GaAs则局限于短距离多模传输领域。
从4英寸向6英寸InP晶圆的过渡,是行业降低成本的关键杠杆。得益于衬底质量的提升(通过VGF晶体生长工艺和掺杂强化技术,使位错密度EPD降低了约10倍),产能正在不断爬坡。然而,由于晶圆本身易碎且昂贵,加之供应商基础薄弱,这一过渡过程依然充满挑战;只有在当前AI应用所带来的巨大需求规模下,这种转型才具有经济效益。与此同时,单通道速率也在不断提升:200G产品已实现规模出货,400G/1.6T技术已完成验证(OFC 2026),而3.2T则是下一个目标。
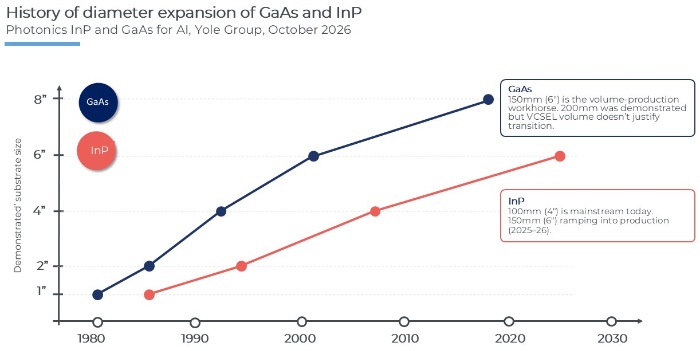
GaAs和InP晶圆直径发展情况
GaAs则走上了另一条路径。尽管业界已验证了200毫米(8英寸)GaAs晶圆的可行性,但VCSEL的市场规模尚不足以支撑这种转型。因此,行业重心转向了单通道200G技术的验证。与此同时,中国的供应商(例如纵慧芯光、度亘核芯)正在缩小与6英寸GaAs技术之间的差距,而稳懋半导体则同时提供GaAs和InP晶圆代工服务。
如果您希望购买《面向人工智能的InP与GaAs光子技术与市场-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《电源管理IC市场与技术趋势-2026版》
下一篇:最后一页