
《面向移动应用的雷达技术与市场-2026版》
2026-10-23 13:24:43 来源:麦姆斯咨询 评论:0 点击:
2025年移动应用领域的雷达市场规模为88亿美元,到2031年有望达到约122亿美元,复合年增长率(CAGR)保持在5%左右的稳健水平。汽车(涵盖乘用车/轻型商用车、自动驾驶出租车及自动驾驶卡车)仍是最大的雷达市场需求来源。
Radar for Mobility 2026
移动应用领域的雷达市场稳健增长,将在2031年达到122亿美元
Yole Group近期发布的报告显示,2025年移动应用领域的雷达市场规模为88亿美元,到2031年有望达到约122亿美元,复合年增长率(CAGR)保持在5%左右的稳健水平。
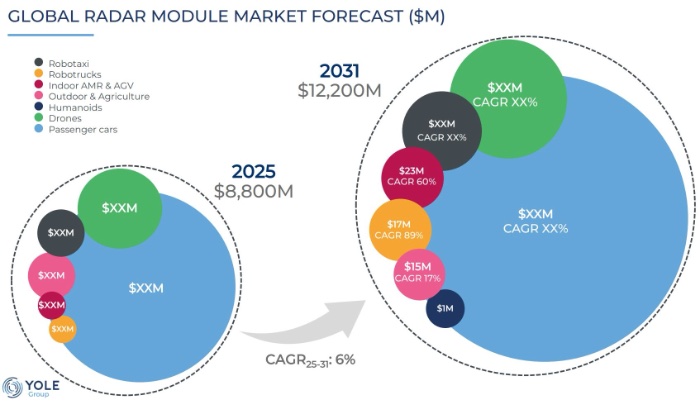
2025~2031年全球雷达市场预测
汽车(涵盖乘用车/轻型商用车、自动驾驶出租车及自动驾驶卡车)仍是最大的雷达市场需求来源。随着77–81 GHz雷达及4D/成像雷达逐渐取代传统的24 GHz雷达方案,其市场出货量将从2025年的1.96亿个增长至2031年的3.51亿个。其中,自动驾驶出租车雷达增长最快,出货量将从2025年的2.5万个攀升至2031年的77万个;自动驾驶卡车雷达的复合增长率位居各细分领域之首。
非汽车类机器人应用正成为第二大雷达市场增长引擎。非汽车类雷达应用(无人机、自主移动机器人/自动导引车(AMR/AGV)及户外机器人)的市场增长速度约为汽车雷达的三倍。随着自主移动机器人(AMR)/自动导引运输车(AGV)在各类移动设备出货中的渗透率不断提升,其雷达需求量也在迅速增长。
中国在雷达产业链的各个层级正逐步缩小与国际领先水平的差距
在雷达芯片市场,恩智浦(NXP)、英飞凌(Infineon)、德州仪器(TI)和加特兰微电子(Calterah)处于领先地位。其中,加特兰微电子是目前中国具备一定规模的雷达芯片厂商。2025年,中国在射频集成电路(RFIC)芯片层面的市场份额为5%,这是产业链三个层级中本土化进程最慢的一个。英飞凌在依托其既有产品组合的同时,正与中国车企合作开发集中式雷达方案;恩智浦的产品线既涵盖传统的硅锗(SiGe)技术,也包括较新的RFIC及片上芯片系统(SoC)CMOS技术;而德州仪器和加特兰微电子则凭借单芯片SoC产品实现了快速增长。
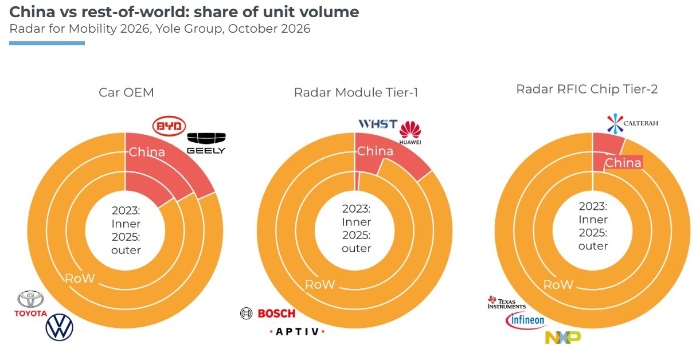
中国与全球其他地区在雷达产业链三个层级的市场份额情况
在模组集成(一级供应商)层面,中国本土化进程要快得多,中国厂商的市场份额已达14.5%。保隆科技、万集科技、承泰科技、华域视觉(Hasco)和华为等中国企业,在采用上述外资芯片的基础上迅速扩大规模,正不断蚕食安波福(Aptiv)、博世(Bosch)、奥托立夫(Autoliv)、电装(Denso)、佛瑞亚(Forvia)等传统雷达巨头的市场领先地位。
在整车厂(OEM)层面,中国市场的本土化比例相对稳定,为18.6%。预计芯片层级的本土化进程将紧随其后加速推进:一方面,全球一级供应商正积极打造“在中国,为中国”的产品;另一方面,比亚迪计划于2026年推出的自研雷达芯片,将直接对加特兰微电子、德州仪器、恩智浦和英飞凌构成竞争挑战。
雷达架构演变:成本与性能权衡
在向新的雷达架构过渡过程中,传统的技术依然存在,其演进节奏取决于整车厂的选择及所在地区。在欧洲和亚洲部分地区,一些整车厂仍在使用传统的雷达平台(即1×1、2×2或3×3的收发配置),而另一些整车厂则直接转向了4×4单芯片SoC方案。
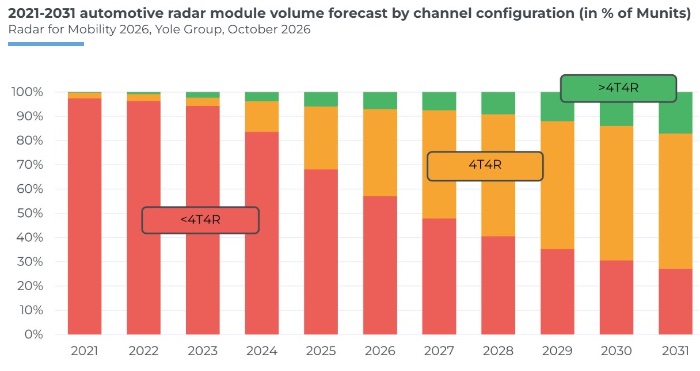
2021~2031年汽车中的各种雷达出货量占比预测
在此背景下,雷达芯片正从MMIC(单片微波集成电路)向基于CMOS工艺的单芯片SoC转型。以德州仪器、加特兰微电子和恩智浦为代表的厂商,正引领4×4单芯片SoC入门级市场;同时,通道数量也在不断增加,以满足2030年代NCAP(新车评价规程)对更高垂直分辨率的要求——无论是角雷达还是前向雷达,都在从入门级成像向高端成像演进。
系统架构的“集中化”并非必然,而是一种资源权衡的结果:其他高级驾驶辅助系统(ADAS)功能也在争夺有限的车载计算资源;与此同时,随着成本下降,边缘处理能力反而更多地被集成到角雷达中,而非从角雷达中剥离。最终结果不太可能是“非此即彼”的二选一,而更可能是混合架构:即在同一辆车内,既包含用于高分辨率成像雷达的集中式“卫星”处理单元,也包含具备边缘处理能力的角雷达单元。在短期内,边缘处理仍将在主流ADAS系统中占据主导地位;完全集中式的架构在2026~2028年间仍将处于小众应用阶段,预计将从2030年起开始普及——中国将率先应用,全球其他地区紧随其后。
如果您希望购买《面向移动应用的雷达技术与市场-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《高端惯性传感器市场与技术趋势-2026版》
下一篇:最后一页