
《红外热成像与传感技术及市场-2026版》
2026-09-28 10:45:23 来源:麦姆斯咨询 评论:0 点击:
国防领域是红外热成像与传感市场增长的主要驱动力。随着无人机、反无人机系统(Anti-UAS)以及边境监视等应用加速普及,标志着国防领域广泛应用新时代的到来;这不仅带动了微测辐射热计(microbolometer)供应链的发展,更创造了决定市场发展轨迹的巨大出货量。
Thermal Imaging and Sensing 2026
国防领域是主要市场驱动力,汽车领域市场潜力尚未充分释放
国防领域是红外热成像与传感市场增长的主要驱动力。随着无人机、反无人机系统(Anti-UAS)以及边境监视等应用加速普及,标志着国防领域广泛应用新时代的到来;这不仅带动了微测辐射热计(microbolometer)供应链的发展,更创造了决定市场发展轨迹的巨大出货量。
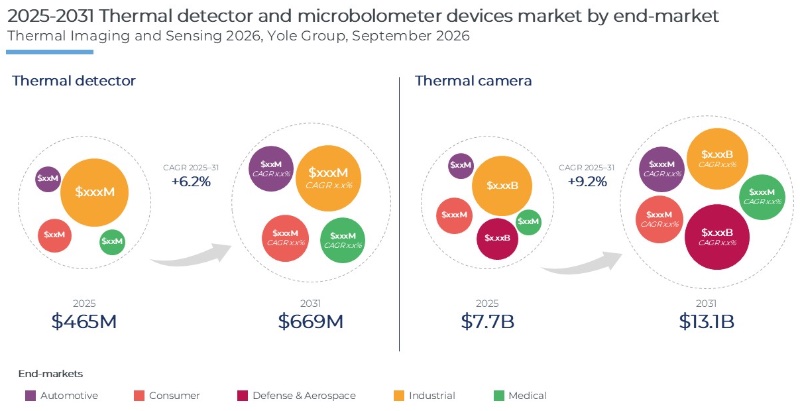
2025~2031年红外热探测器和红外热成像仪市场
汽车领域则是目前尚未充分释放潜力的市场。从长期来看,该领域增长动能依然存在,但相关技术的规模化应用仍在不断向后推迟;因此,汽车领域对红外热成像与传感市场增长的贡献并非消失,而是被延后释放。工业、消费电子和医疗领域则依托已经得到验证的应用场景保持稳步增长。 这些领域形成了具有韧性的基础需求,为市场提供稳定支撑,但并不会从根本上改变整体市场的增长曲线。
新入局者与地缘政治正在重塑红外热成像领域的竞争格局
西方供应商瞄准中高端市场,并日益在红外热成像传感器中集成人工智能(AI)与丰富的软件功能;相比之下,亚洲厂商更加“内卷”,侧重于低成本、大批量生产的红外热成像产品;中国红外探测器领军企业睿创微纳(Raytron)、海康微影(HIKMICRO)、高德红外(Guide Infrared)的出货量处于领先地位。
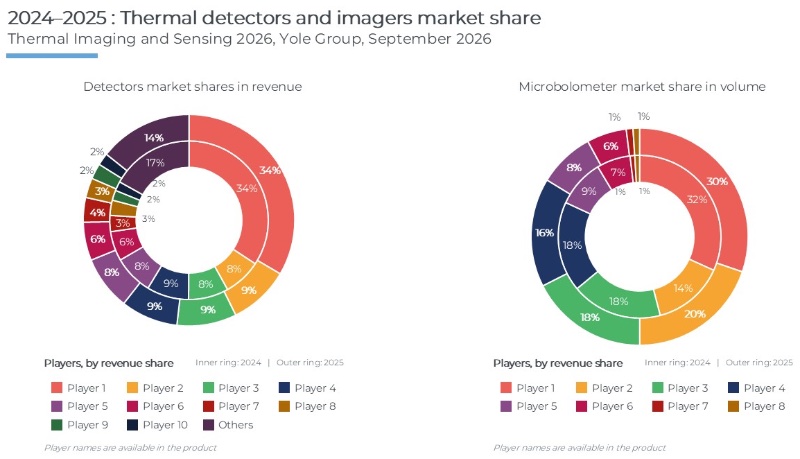
2024~2025年红外探测器和红外热成像传感器市场份额
在地缘政治影响下,红外热成像领域的供应链版图正在发生重塑。美国正致力于构建自主可控的“传感器和光学组件”产业链(即确保美国项目采用美国制造的组件),欧洲也在光学组件领域采取类似策略,不过其获得的监管保护力度不及美国。与此同时,尽管新的出口限制措施带来了双向影响,但中国红外探测器企业仍在积极扩大生产规模。
人工智能、传感器融合与小型化开启红外技术发展的新篇章
用于红外热传感与探测的热释电与热电堆技术:处于低成本、低分辨率市场区间;红外探测器正通过人工智能(AI)集成与传感器融合实现技术升级,热电堆探测器已渗透至智能手机、智能手表、家电及电动汽车等领域;小型化趋势推动了智能戒指、智能眼镜及真无线(TWS)耳机的应用发展,促成了封装集成及SWaP(尺寸、重量与功耗)优化的模块化方案;人工智能(AI)增强型热电堆阵列探测器开始与入门级微测辐射热计展开竞争,同时利用基于“斑点(blob)”的传感方式有效保护隐私。
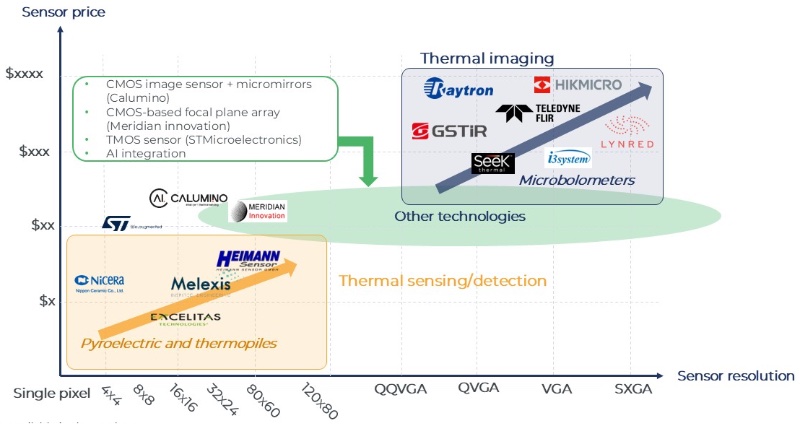
红外热传感器价格 vs. 像元规模
红外热成像技术:在分辨率发展路径上面临抉择:一方面,国防与自动驾驶领域正竞相追求百万级像元;另一方面,消费电子市场则致力于开发低成本红外热传感器。VGA格式在尺寸方面虽是理想的折中方案,却也夹在这两种趋势之间。关于像元间距的竞争正导致行业分化:中国厂商为降低成本并实现小型化,正积极推进8微米像元技术;而西方厂商则坚持12微米像元标准,理由是更小的像元需要更大光圈的光学系统和更严格的制造公差,最终会导致系统成本上升。在光学元件方面,业界正努力从锗材料转向硫系玻璃,以寻求提升耐用性的解决方案;与此同时,抗反射超构表面(metasurface)技术也已开始进入商业应用阶段。
若需要购买《红外热成像与传感技术及市场-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《人形机器人传感器技术及市场-2026版》
下一篇:最后一页