
《高端半导体封装市场与技术趋势-2026版》
2026-09-17 14:16:47 来源:麦姆斯咨询 评论:0 点击:
当前,人工智能(AI)驱动高端半导体封装市场正经历爆发式增长。高端半导体封装市场营收规模预计将增长近四倍,从2025年的121亿美元增至2031年的520亿美元,复合年增长率(CAGR)为27%。
High-End Performance Packaging 2026
人工智能驱动高端半导体封装市场爆发式增长
当前,人工智能(AI)驱动高端半导体封装市场正经历爆发式增长。高端半导体封装市场营收规模预计将增长近四倍,从2025年的121亿美元增至2031年的520亿美元,复合年增长率(CAGR)为27%。受AI GPU/ASIC封装、HBM集成及CPO(光电共封装)光引擎需求的推动,电信与基础设施领域将占据70%的高端封装市场份额。
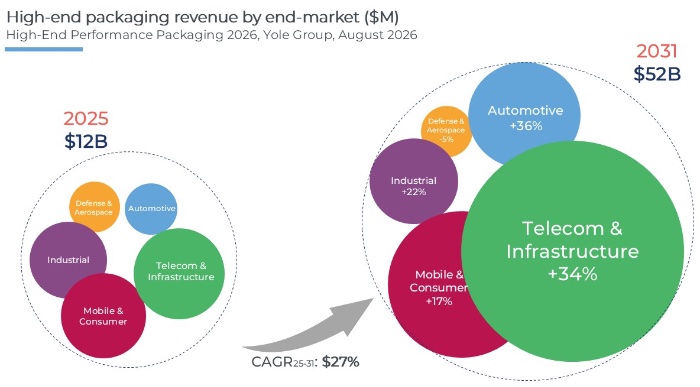
2025~2031年高端半导体封装市场营收
半导体先进互连技术正在经历重大变革。混合键合(Hybrid Bonding)市场将超越微凸块(Microbumps)市场,到2031年将占据约58%的高端封装市场营收份额,推动行业从2.5D向3D及融合型3.5D架构演进;同时,CPO光引擎的营收将从微不足道的基数增长至3.43亿美元。
2025年,全球六大厂商将占据约97%的高端半导体封装市场营收份额,其中英特尔(Intel)处于领先地位,而台积电(TSMC)增长最快;不过,OSAT(外包半导体封测)厂商的增长速度最快,预示着市场份额将发生转移——这既是因为AI封装需求超出了IDM/晶圆代工厂的产能,也是因为新型逻辑与光学平台凭借高平均售价(ASP)获得了丰厚回报。
高端半导体封装产能:人工智能算力的新瓶颈
高端半导体封装业务模式的划分基于技术环节,而非单一所有权。晶圆代工厂主导高密度硅中介层(2.5D Si interposer)技术,掌控前道与中道工序,而OSAT(专业封测代工厂)仅涉足后道组装环节。
IDM(垂直整合制造企业)掌控端到端的封闭式专有工艺流程。以英特尔的EMIB技术为例,其前、中、后道工序均在内部完成,将最先进的集成技术牢牢掌握在自己手中。
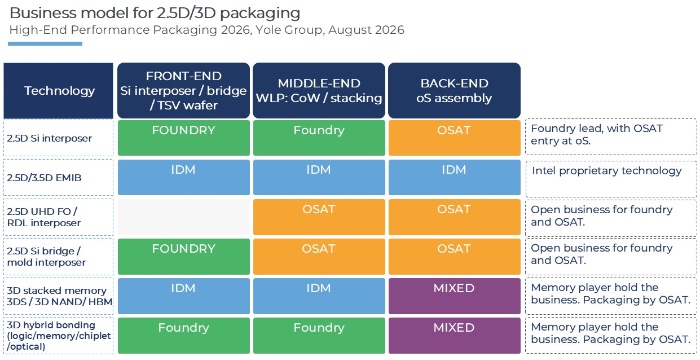
2.5D/3D封装的业务模式
扇出型(Fan-out)和桥接(bridge)平台为OSAT厂商提供了开放的市场机遇。在2.5D UHD FO/RDL(超高密度扇出型/重布线层)及FO硅桥/模塑中介层领域,业务由晶圆代工厂与OSAT厂商共同瓜分,这也为OSAT厂商切入2.5D封装市场提供了最明确的路径。
存储器厂商掌握3D堆叠业务,但将组装环节外包。对于3D堆叠存储器(如3DS/3D NAND和HBM),IDM厂商负责前道与中道工序,后道工序则呈现混合模式,其中封装环节由OSAT厂商负责。
各项半导体功能模块通过先进集成技术实现扩展
逻辑芯片和存储芯片均在通过集成技术实现扩展:逻辑芯片正从单片式架构向芯粒(chiplet)及异构集成演进;HBM(高带宽内存)堆叠层数则从目前的4至16层,向16至20层堆叠、定制化HBM以及新兴的HBF技术发展。
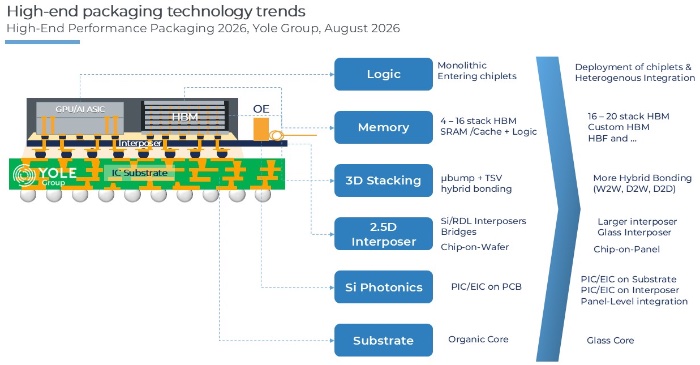
高端半导体封装技术趋势
混合键合(Hybrid bonding)是互连技术领域的核心趋势;W2W(晶圆对晶圆)技术已趋于成熟,D2W(芯片对晶圆)技术正崭露头角。随着行业逐步超越微凸块(microbump)技术,这些键合技术正向更广泛的W2W、D2W及D2D(芯片对芯片)应用场景扩展。
中介层(Interposer)正朝着尺寸更大、基板材质革新的方向发展,从传统的硅基和RDL(重布线层)方案向大尺寸及玻璃基中介层演进;同时,为兼顾成本与规模效益,制造工艺正从CoW(晶圆级芯片封装)向PLP(面板级封装)转型。
光学与基板技术的创新完善了整体技术路线图:硅光技术正从PCB板上的PIC/EIC(光子/电子集成回路)方案,向集成于基板和中介层之上的CPO(光电共封装)方案演进;基板材质则正从有机芯材向玻璃及陶瓷、硅等其他材料转型。
如果您希望购买《高端半导体封装市场与技术趋势-2026版》报告,请联系麦姆斯咨询王懿,邮箱:wangyi#memsconsulting.com(#换成@);电话:17898818163。
上一篇:《面向数据中心的光电共封装技术与市场-2026版》
下一篇:最后一页