
AI光通信驱动光子芯片市场增长,InP晶圆产能成为增长的关键
2026-10-30 14:50:46 来源:麦姆斯咨询 评论:0 点击:
面向人工智能(AI)的光通信磷化铟(InP)和砷化镓(GaAs)芯片市场规模预计将从2025年的23亿美元增长至2031年的430亿美元,复合年增长率(CAGR)高达63%;其中,InP晶圆将成为推动这一增长的关键。
面向人工智能(AI)的光通信磷化铟(InP)和砷化镓(GaAs)芯片市场规模预计将从2025年的23亿美元增长至2031年的430亿美元,复合年增长率(CAGR)高达63%;其中,InP晶圆将成为推动这一增长的关键。Yole分析师Ahmad Abbas和Roy Dagher对此进行了解析。
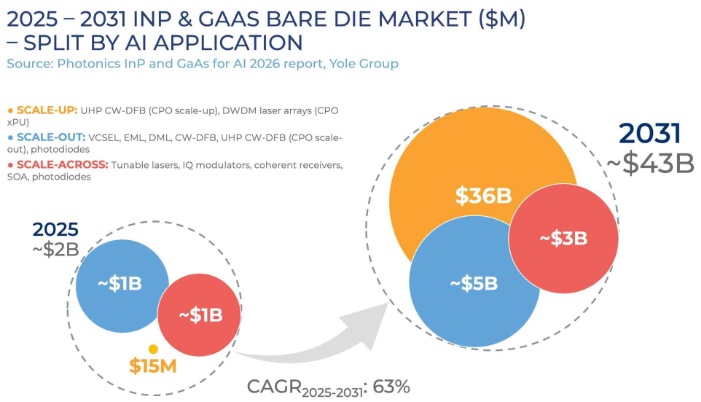
2025~2031年InP和GaAs光子芯片市场
AI是半导体行业有史以来发展最快的应用领域。超大规模数据中心运营商(Hyperscalers)正竞相利用由数万个GPU组成的集群来训练AI模型,这些集群现已扩展至多个数据中心。在这些系统中,计算能力已不再是唯一的制约因素;数据在芯片、机架及不同站点之间的传输变得同样至关重要。
这正是光通信技术发挥作用之处。随着单通道速率从100G提升至200G乃至400G,铜互连在传输距离和功耗预算方面已难以为继,光通信技术随之取而代之——首先应用于机架之间,随后进入机架内部,最终通过“光电共封装(CPO)”技术直接集成在GPU旁。支撑这些链路的激光器和调制器工作在1310 nm和1550 nm波段,而InP正是这些波段的首选材料。尽管基于GaAs的垂直腔面发射激光器(VCSEL,工作波长850nm)仍可用于短距离链路,但已无法满足AI领域超过100米传输距离的需求。
根据Yole最新发布的《面向人工智能的InP与GaAs光子技术与市场-2026版》报告,预计到2031年,AI光通信芯片市场规模将超过430亿美元,较2025年的23亿美元实现63%的复合年增长率,并且这一增长几乎全部由InP贡献。当前的问题已不再是“需求是否会出现”,而是“供应链能否在物理层面满足这些需求”。
本报告属于Yole“人工智能系列”研究的一部分。该系列分析涵盖了整个半导体价值链中的AI基础设施建设,从计算、存储到先进封装、光子技术及其背后的材料,全方位呈现了AI需求的发展走向,以及可能制约其增长的供应链瓶颈。
光互连技术正向AI机架内部及跨站点应用演进
在人工智能领域,光互连技术的价值已不再局限于传统的可插拔模块。到2031年,“纵向扩展(Scale-up)”应用将占据光子芯片市场价值的83%——而目前这一比例几乎为零。当单通道速率超过200G时,GPU带宽需求将推动光链路延伸至机架之外。“横向扩展(Scale-out)”——即传统的可插拔模块市场——仍是第二大增长引擎,占据了11%的市场价值。而用于站点互连的“跨机架扩展(scale-across)”,到2031年规模将达到28亿美元。
Yole预计,2031年三种磷化铟(InP)技术将占据该市场88%的价值:用于光电共封装(CPO)的连续波分布式反馈(CW-DFB)激光器、用于xPU光I/O的激光器阵列,以及用于“跨机架扩展”的IQ调制器。
Yole分析师Roy Dagher表示:“在AI光通信领域,价值重心正逐渐从传统的可插拔式方案发生转移。到2031年,机架内部的扩展互连将占据光子芯片价值的83%;其中,InP技术(包括CW-DFB激光器、DWDM激光器阵列以及IQ调制器)将合计占据该价值的88%。最终的赢家,将是那些能够实现这些光子芯片大规模量产的企业。”
从“收购企业”到“自建晶圆厂”
经过多年的并购,InP产业链已高度集中在少数几家垂直一体化企业手中:Lumentum先后收购了NeoPhotonics和Cloud Light;诺基亚(Nokia)则在2025年以23亿美元完成了对Infinera的收购。然而,自2024年起,行业策略已从“收购”转向“自建”。Lumentum收购了Qorvo位于格林斯伯勒(Greensboro)的厂区,将其作为其第五座InP晶圆厂;诺基亚则在2026年收购了恩智浦(NXP)位于钱德勒(Chandler)的6英寸晶圆厂。Coherent在Sherman和Järfälla投产了其首座6英寸InP晶圆厂,并专门筹集了6.32亿美元用于InP业务。英伟达(NVIDIA)向Lumentum和Coherent投入了20亿美元,这凸显了该产能的战略重要性。
此外,诺基亚旗下的Infinera于2026年2月在美国圣何塞(San Jose)购入了一处8.2万平方英尺的设施,专门用于光子芯片技术;SMART Photonics也在荷兰埃因霍温(Eindhoven)启动了一座6英寸中试晶圆厂的建设,计划于2028年全面投产。与此同时,中国企业也纷纷入局,例如 纵慧芯光(Vertilite)宣布在常州建设一个总投资50亿元人民币的InP激光芯片基地。据Yole估算,自2021年以来,全球在InP和GaAs领域的投资总额已达210亿美元(涵盖收购、融资、晶圆厂扩建等)。
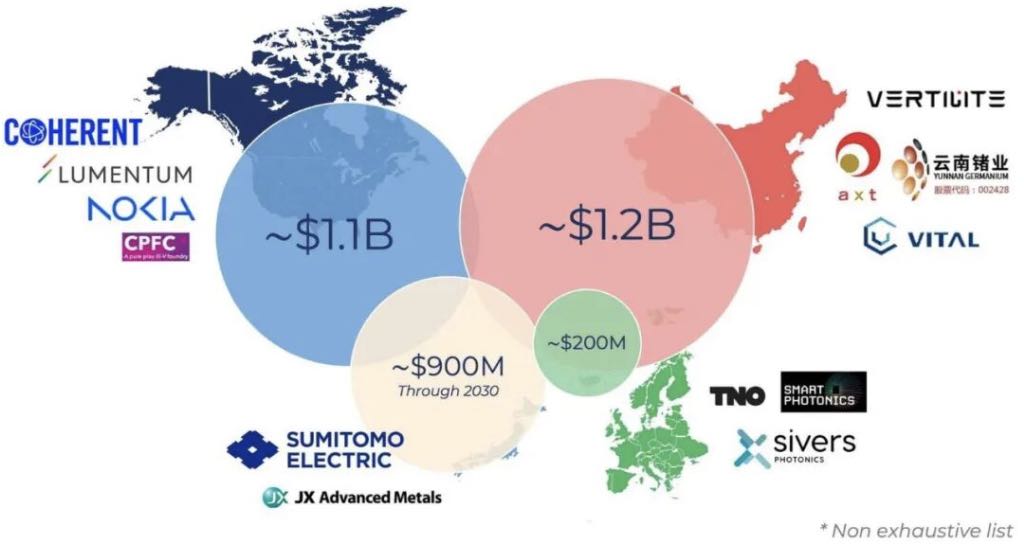
面向人工智能的InP和GaAs领域投资
InP和GaAs衬底制造商的动作同样迅速:AXT计划在2026年和2027年连续两次实现产能翻倍;日本住友电工(Sumitomo)的目标是到2028财年将产量提升至2024财年的三倍;日本JX承诺投入高达1200亿日元,旨在实现7到10倍的产能增长;中国先导稀材(Vital Materials)的衢州项目则计划到2029年实现每年300万片衬底的产能增量。
账面产能翻倍,实际供应依然短缺
尽管投入巨大,但是InP晶圆的供应仍是制约行业发展的真正瓶颈。从纸面数据来看,产能约为需求的两倍;但若剔除不符合规格的晶圆、受出口许可证审批延迟影响的部分,以及已被长期协议锁定的产能,实际可供销售的供应量将仅能满足2026年部分需求,仍存在两到三年的供需缺口。自2025年2月起,中国产InP的所有出货均需获得政府批准,这推高了晶圆价格——例如,6英寸InP晶圆的价格在2024年至2026年间上涨了约70%,达到约4000美元。随着AI需求的持续增长,3英寸和4英寸晶圆的平均售价(ASP)在2026年也呈现出同样的上涨趋势。尽管如此,市场需求仍在不断攀升,预计到2031年,衬底市场规模将达到12.5亿美元,复合年增长率高达80%。
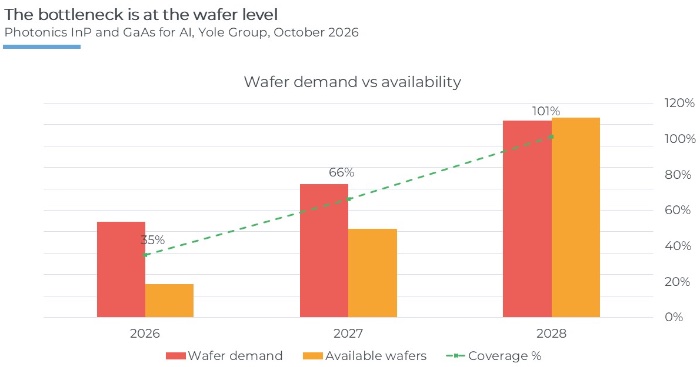
光子晶圆产能与实际需求之间的瓶颈
6英寸晶圆是下一个角逐的战场
到2031年,6英寸晶圆在InP衬底市场价值中的占比将从目前的36%提升至93%。JX、住友电工、AXT和先导稀材这几家厂商中,谁能率先实现6英寸晶圆的量产良率,谁就将占据大部分市场份额。Coherent目前已具备6英寸晶圆生产能力,但大多数InP激光器芯片仍采用3英寸和4英寸晶圆制造。2026年,仍有80%的激光器是在2英寸、3英寸和4英寸的InP晶圆上生长制成的。
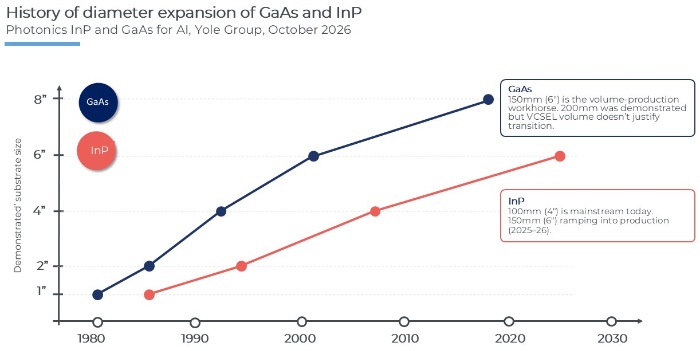
GaAs和InP晶圆直径发展情况
难点在于晶体生长:InP材料质地脆,并且容易产生位错。6英寸晶圆的面积虽是2英寸晶圆的2.25倍,但只有在后续的外延再生长、钝化和测试环节都能保持高良率时,其规模优势才能真正体现出来。
谁能在AI光通信领域胜出?
AI光通信领域的爆发已成事实,而竞争的关键在于晶圆层面。在未来两到三年内,市场增长的瓶颈不在于需求,而在于能否供应足够多、符合光子芯片/器件制造要求的InP晶圆。那些能尽早锁定配额并找到合格晶圆供应商的芯片/器件厂商,将能够顺利出货,而其他厂商则只能等待。与此同时,一场向6英寸InP晶圆过渡的竞赛已经打响——谁能率先实现量产良率,谁就将赢得大部分AI光通信市场。
延伸阅读:
上一篇:具有蘑菇形敏感结构的光电式风速和风向传感器
下一篇:最后一页